- Na sua sala, o divórcio não é assunto de casal, é dinheiro: ele muda todas as contas do cliente. Você não conduz a separação, você conduz a vida financeira que nasce dela.
- A conta de uma casa não cai pela metade quando ela vira duas. O aluguel vira dois aluguéis e a internet vira duas internets, então o custo real de quem sai fica bem acima da metade imaginada.
- O custo de vida novo se monta item por item, e não dividindo o custo antigo por dois. No caso deste artigo ele fechou em R$ 5.720, contra os R$ 4.900 que a cliente imaginava.
- Com as parcelas somadas, a saída do mês ia a R$ 6.920 contra R$ 5.400 de renda: faltavam R$ 1.520 por mês, e esse número é o diagnóstico inteiro.
- A dívida é de quem assinou, não de quem combinou pagar. Para o banco, acordo verbal entre as duas pessoas não existe, e o comprometimento se recalcula contra a renda que paga a parcela agora.
- A mesma dívida muda de faixa quando a renda muda: R$ 1.200 de parcelas eram 9,6% da renda da família e passaram a ser 22,2% da renda individual.
- A reserva se recalcula sobre o custo de vida novo: de 3 a 4 meses para quem é CLT, o que no caso vai de R$ 17.160 a R$ 22.880.
- Partilha, pensão e guarda são do advogado. O que é seu é a conta de cada cenário, porque conta é fato e não recomendação.
- No acompanhamento contínuo, a base dos 5% deixa de ser a renda da família e passa a ser a renda individual de quem ficou com você.
- O plano nasce com data de revisão curta. A vida do cliente está mudando enquanto você levanta os dados, então plano anual nesse momento já nasce velho.
Mais cedo ou mais tarde um cliente seu vai dizer, no meio de uma reunião comum, que está se separando. Normalmente não vem como anúncio, vem solto no meio de outra frase, e o educador que não esperava por aquilo tem dois segundos para decidir o que fazer com a informação. Quem trata aquilo como assunto pessoal muda de assunto por educação, e quem trata pelo que aquilo é, uma mudança grande no dinheiro da família, continua a reunião de outro jeito.
A separação é um dos eventos que mais mexem com o dinheiro de uma família, e ela chega acompanhada de um problema específico de método. Todos os números que você tinha deixam de descrever a vida do cliente ao mesmo tempo: a renda que entra na conta, o custo que sai, a dívida que estava sendo paga a quatro mãos e a reserva que era de dois. Não é um dado desatualizado, é a base inteira.
E aqui mora a armadilha que faz educador competente travar. Esse cliente vai trazer para a sua sala mágoa, culpa, medo e, com frequência, raiva, só que nada disso é matéria do seu trabalho. O que é seu começa exatamente onde o assunto vira número, e o cliente nesse momento precisa muito mais de alguém que faça a conta do que de alguém com opinião sobre o casamento dele.
Neste guia eu abro o caminho inteiro desse atendimento, na ordem em que ele acontece. Ele responde o seguinte: como a separação chega até você, qual conta você refaz primeiro, o que acontece com a dívida que ficou no nome dos dois, de quanto passa a ser a reserva, o que fazer com o acesso que o casal dividia, onde termina o seu papel e começa o do advogado, como conduzir a reunião em que o cliente desaba, se dá para continuar atendendo as duas pessoas e quanto cobrar de quem acabou de se separar. Tudo com um caso real, número por número.
Por que o divórcio refaz o plano inteiro?
Porque ele muda ao mesmo tempo as duas pontas da conta, a renda e o custo. Qualquer outro evento costuma mexer em uma ponta só: uma promoção muda a renda, uma mudança de escola muda o custo, e o plano absorve. Já que a separação mexe nas duas de uma vez, e ainda redistribui dívida e patrimônio, ela não é um ajuste de rota: é um diagnóstico novo, feito do zero, sobre uma pessoa que você já conhece.
O erro mais comum é tentar salvar o plano antigo com remendos. O educador olha o orçamento que montou três meses atrás, corta duas categorias, ajusta o valor do mercado e devolve ao cliente dizendo que agora cabe. Não cabe, porque o documento continua descrevendo uma casa que não existe mais, e o cliente percebe isso no primeiro fim de mês. Quando ele percebe, não é o plano que perde credibilidade: é você.
Existe um segundo motivo, menos visível e mais importante, para refazer tudo. A separação costuma vir junto de uma sequência de decisões grandes tomadas em poucas semanas, como alugar um lugar, comprar o básico de uma casa inteira, trocar o carro, mudar o filho de escola. Cada uma dessas decisões cria um custo fixo que vai durar anos, e elas estão sendo tomadas no pior momento possível para decidir, que é com a cabeça ocupada. E é por isso que a primeira entrega do seu trabalho aqui não é um plano: é um número que ordene as decisões que ainda não foram tomadas.
Vale dizer uma coisa que tranquiliza quem está começando. A técnica desse atendimento não é diferente da que você já usa, e nenhum passo novo entra no método por causa do divórcio. O que muda é a ordem, o ritmo e o cuidado com a fronteira, e é só isso. Se você já conduz um levantamento de dados financeiros do cliente bem feito, você já tem a mão para esse caso.
Como o divórcio chega até você?
Por uma de três portas, e duas delas passam despercebidas. É o mesmo mapa que vale para qualquer tema que aparece numa reunião, e saber reconhecer a porta é metade do trabalho, porque o cliente quase nunca nomeia o assunto que está trazendo.
- A frase do cliente. Ninguém abre a reunião dizendo que vai se divorciar. A pessoa diz "a gente está vendo um lugar para eu ficar", "esse mês foi atípico aqui em casa" ou "acho que esse plano vai ter que mudar".
- O número na tela. Uma transferência que acontecia todo dia cinco e parou, um aluguel novo, duas contas de luz no mesmo mês, um saque grande sem explicação ou uma conta conjunta que esvaziou.
- A data no calendário. O fim do contrato de aluguel, a renovação do plano de saúde, a matrícula da escola e a audiência marcada. São datas que você vê chegando e pode levar para a reunião antes de o cliente lembrar.
Quando a porta é a frase, a sua primeira reação define o atendimento inteiro. O cliente solta aquilo para testar se dá para falar sobre isso com você, e o que ele precisa ouvir não é pêsame nem conselho, e sim que você entendeu o tamanho da mudança. Uma frase curta resolve: "isso muda a sua vida financeira inteira, então eu prefiro refazer a conta com você em vez de seguir com um plano que já não serve".
Quando a porta é o número, o cuidado é outro, porque você está vendo antes de ser contado. Nunca deduza separação de um extrato, já que o mesmo movimento pode ser mil coisas. O que você faz é perguntar pelo número, sem adjetivo: "apareceu um aluguel novo aqui em março, me conta o que é". Eu já cometi o erro de presumir, e presumir errado sobre a vida pessoal de alguém custa a confiança que levou meses para ser construída.
E quando a porta é a data, você ganha o melhor cenário possível, que é chegar antes. Cliente que sabe em março que o contrato de aluguel vence em junho tem três meses para montar uma conta, e não três semanas. Esse é o tipo de antecipação que faz o cliente perceber por que ele paga alguém para olhar o dinheiro dele.
Qual é a primeira conta que você refaz?
O custo de vida de quem vai morar sozinho, montado item por item, de baixo para cima. Essa conta vem antes de orçamento, antes de dívida e antes de qualquer conselho, porque ela é a única que diz se a vida nova cabe na renda que existe. E ela precisa ser feita por você, com o cliente na tela, já que é exatamente a conta que ninguém consegue fazer de cabeça no meio de uma separação.
A tentação é dividir o custo antigo por dois, e isso está errado por um motivo aritmético simples. Morar junto é dividir as mesmas contas, então separar não corta a despesa pela metade: o que era uma conta só passa a ser duas. O aluguel vira dois aluguéis, a conta de luz vira duas contas de luz, a internet vira duas internets, e só mercado, transporte e algumas despesas pessoais caem de verdade.
Vamos ao caso que atravessa o artigo. Letícia tem 38 anos, é CLT, ganha R$ 5.400 líquidos por mês e tem um filho de sete anos. Ela e Diego decidiram se separar depois de nove anos, e a renda da família era de R$ 12.500, com um custo de vida de R$ 9.800 por mês. Quando ela me procurou, o que ela queria saber era uma coisa só: se dava para ela viver sozinha com o filho com o que ela ganha.
O custo de vida novo dela ficou assim, e repare que nenhuma linha saiu de estimativa:
- Aluguel do apartamento novo: R$ 1.800, contra os R$ 2.600 que a casa antiga custava para os dois.
- Contas da casa: R$ 420 entre luz, água e internet.
- Mercado: R$ 950, contra R$ 1.700 quando eram três pessoas. Esta é a única linha que caiu quase pela metade.
- Escola do filho: R$ 490, que é a metade combinada dos R$ 980 da mensalidade.
- Plano de saúde dela e do filho: R$ 620, já no valor do plano individual, que é mais caro do que era o familiar por pessoa.
- Transporte: R$ 480.
- Vida dela e do filho: R$ 960 entre vestuário, cuidados, lazer e os imprevistos pequenos de um mês normal.
- Total: R$ 5.720 por mês, contra uma renda líquida de R$ 5.400.
O número que resolve a reunião não é esse total, e sim o que vem depois dele. Somando as parcelas de dívida, que eram R$ 1.200 por mês, a saída total do mês dela ia a R$ 6.920 contra R$ 5.400 que entram, ou seja, faltavam R$ 1.520 todo mês. Esse é o diagnóstico inteiro em uma linha, e foi a primeira vez que ela viu o tamanho do problema em vez de senti-lo.
Repare no efeito que um número tem nesse momento. Antes da conta, a pergunta dela era "será que eu consigo?", que não tem resposta e tira o sono. Depois da conta, a pergunta virou "de onde saem R$ 1.520 por mês?", que é uma pergunta com respostas possíveis: renda maior, custo menor, dívida renegociada ou acordo diferente sobre as despesas do filho. É a mesma vida, só que agora ela é um problema resolvível, e essa troca é a parte mais valiosa do que você entrega.
Uma observação de método que vale para esse levantamento. Monte o custo de vida sobre o que o cliente vai gastar na vida nova, e não sobre a média dos últimos meses, porque os últimos meses descrevem uma casa que acabou. O extrato antigo serve para conferir hábito e encontrar o que ele esqueceu de contar, nunca para projetar o custo de vida que vem pela frente.
A dívida ficou no nome de quem?
Essa é a pergunta que resolve metade das confusões desse atendimento, e a resposta nunca é o combinado verbal do casal. Para o banco, quem assinou deve, e acordo entre as duas pessoas não transfere obrigação nenhuma. Se a outra parte parar de pagar o que combinou, a cobrança chega a quem assinou, e o nome que vai para o cadastro de inadimplentes é o do titular.
Então o levantamento de dívida nesse caso ganha uma coluna a mais. Além de valor, parcela, prazo e taxa, entra o titular de cada contrato, e vale também anotar quem está pagando de fato hoje. É comum essas duas colunas não baterem, e cada linha em que elas divergem é um risco que o cliente está correndo sem saber.
No caso da Letícia eram duas dívidas, as duas no nome dela. Um financiamento de carro de R$ 780 por mês, com 29 parcelas pela frente, e um cartão parcelado de R$ 420 por mês com compras que foram feitas para a casa dos dois. Ela tinha combinado que Diego pagaria o cartão, porque as compras eram da casa, e isso durou dois meses.
A conta de comprometimento muda de faixa só por causa da separação, e esse é o achado que esse cliente nunca faz sozinho. A régua que eu uso é sobre a renda líquida: até 30% é administrável, acima de 30% até 50% é atenção, e acima de 50% é crítico. Os R$ 1.200 de parcelas representavam 9,6% da renda da família de R$ 12.500, o que era confortável, e passaram a representar 22,2% da renda dela, sozinha.
Veja que 22,2% ainda é faixa administrável, e mesmo assim a situação dela aperta. Isso acontece porque comprometimento mede a dívida contra a renda, enquanto o aperto dela vem do custo de vida que cresceu, e as duas coisas são leituras diferentes do mesmo mês. Classificar a dívida como administrável e parar por aí seria dar um diagnóstico bonito e inútil, então a leitura certa junta as duas contas: a dívida cabe, só que o mês não fecha.
Sobre a ordem de quitação, eu não prescrevo um método único e nem você precisa prescrever. Mostre a conta do caminho da maior taxa primeiro e a do menor saldo primeiro, com o custo em reais de cada um, e deixe a escolha com o cliente. Havendo sinal de desânimo ou tentativa anterior que fracassou, o caminho híbrido costuma sustentar melhor, quitando a menor dívida primeiro para produzir uma vitória rápida e seguindo depois pela maior taxa. Eu abri essas duas contas lado a lado em como ajudar o cliente a sair das dívidas.
Tem um cuidado técnico que vale ouro aqui e que é fácil de errar. Quando a taxa de uma dívida não estiver preenchida, isso não significa que ela é zero: significa que ela é desconhecida, e taxa desconhecida é um achado, não um dado. Na separação isso aparece muito, porque boa parte dos contratos foi assinada pela outra pessoa e o seu cliente nunca leu, então a primeira tarefa costuma ser abrir os contratos junto com ele.
Quanta reserva esse cliente precisa agora?
A mesma faixa de sempre, só que sobre um custo de vida que mudou. A régua é em meses de custo de vida mensal, nunca em valor absoluto: de 3 a 4 meses para quem é CLT, e de 6 a 8 meses, chegando a 12 conforme a situação, para quem é autônomo ou empresário. O denominador é tudo o que a pessoa gasta num mês normal, e não só o custo fixo, porque a reserva existe para atravessar a emergência mantendo a vida de pé.
Aplicando ao caso, a conta muda de tamanho sem que ninguém tenha gastado nada. Com custo de vida de R$ 5.720 e carteira assinada, a reserva-alvo da Letícia vai de R$ 17.160 a R$ 22.880. Enquanto ela morava com Diego, a conta da reserva era outra, feita sobre o custo de vida da família e dividida entre duas rendas, e nenhum dos dois lembrava disso no dia da separação.
O que havia guardado era R$ 8.000, e é aqui que você faz o movimento mais útil do atendimento. Em vez de discutir de quem é aquele dinheiro, que é assunto da partilha, você transforma o valor em meses: R$ 8.000 cobrem cerca de um mês e meio da vida nova dela. O cliente entende em um segundo o que significa estar abaixo da faixa, e a conversa sai do campo da briga e volta para o campo do planejamento.
Vale repetir os dois critérios da reserva, porque esse é um momento em que muita gente mexe no dinheiro errado. Reserva exige liquidez diária e nunca fica parada: ela precisa render pelo menos 100% do CDI ou a taxa Selic. Imóvel, consórcio contemplado e aplicação com carência somam patrimônio e não cumprem esse papel, o que é critério de categoria e não indicação de produto. Eu detalhei a construção dela em como ajudar o cliente a montar a reserva de emergência.
E existe uma meta intermediária que funciona melhor do que a faixa cheia nesse cenário. Peça um mês de custo de vida primeiro, depois dois, porque uma pessoa que acabou de ver que faltam R$ 1.520 por mês não se mobiliza por um alvo de R$ 22.880. Meta pequena primeiro é o que mantém o cliente em movimento, e movimento é o que falta a quem está atravessando uma separação.
E o acesso que o casal dividia?
Ele precisa ser resolvido na primeira reunião depois da notícia, e não duas semanas depois. Se você atendia o casal, as duas pessoas provavelmente entravam na mesma área e enxergavam o mesmo extrato, os mesmos limites e as mesmas tarefas. Isso era exatamente o que fazia o plano funcionar enquanto eles estavam juntos, só que a partir da separação a mesma coisa vira um problema, porque cada um passa a ter uma vida financeira própria.
O combinado é simples e precisa ser dito em voz alta, com o cliente que fica. Você remove o acesso da outra pessoa, ela deixa de enxergar aquela área, e a partir dali cada pessoa tem o próprio cadastro, com os próprios números. Dito assim, de frente, isso não soa como punição ao outro lado: soa como o que é, porque a vida virou duas e os números também têm que virar dois.
No Sistema Karppa esse acesso é um recurso próprio, chamado acesso secundário, e ele existe justamente para o cônjuge acompanhar a mesma área com login próprio. No card dentro do cliente, o educador cadastra nome, e-mail e telefone da segunda pessoa e gera um link de convite válido por 30 dias, e ela cria a própria senha. Remover é o mesmo caminho, feito por você: o acesso sai, a pessoa não entra mais naquela área, e o login dela continua existindo no sistema, sem alcançar o cadastro do seu cliente.
Uma observação que evita constrangimento, e que eu aprendi na prática. Avise o cliente antes de remover e combine a data, em vez de simplesmente desligar e deixar a outra pessoa descobrir sozinha ao tentar entrar. Quem descobre sozinho liga chateado, e muitas vezes liga para você, que não é parte nenhuma daquela história.
Como refazer o orçamento sem virar digitador?
Começando o mês novo no lugar certo, e não tentando reconstruir o passado. Esse é o ponto em que o atendimento de separação dá mais trabalho do que o normal. O custo de vida novo não está em extrato nenhum, porque ele ainda não aconteceu, então o primeiro mês da vida nova é a única fonte de dado real que existe. O que você precisa é que ele seja registrado enquanto acontece, sem depender de alguém sentar no domingo para lembrar do que gastou.
Na prática, o combinado que funciona é de trinta segundos por dia, e não de duas horas por mês. O cliente lança o que passa pela conta dele no dia em que acontece, e você confere o conjunto na reunião seguinte. É o mesmo princípio que vale para qualquer fluxo de caixa pessoal do cliente, só que aqui ele é mais importante, porque não existe histórico para corrigir o que falhar.
A parte chata desse trabalho é a digitação, e é dela que o cliente desiste primeiro. Quem está se separando tem a cabeça ocupada com mudança, advogado e filho, então qualquer tarefa que exija disciplina sobrando vai morrer na segunda semana. É aqui que a ferramenta entra, e não para fazer o plano por você: para tirar do caminho a parte que não precisa de inteligência humana nenhuma.
O orçamento novo, sem planilha
Sistema Karppa: o extrato do mês novo já categorizado e o limite de cada categoria na tela
Você sobe o extrato ou a fatura e a Karppa IA já propõe a categoria de cada lançamento, então o custo de vida novo aparece em minutos. Os limites por categoria mostram quanto já foi usado no mês e avisam quando o cliente passa do combinado.
Agendar uma demonstração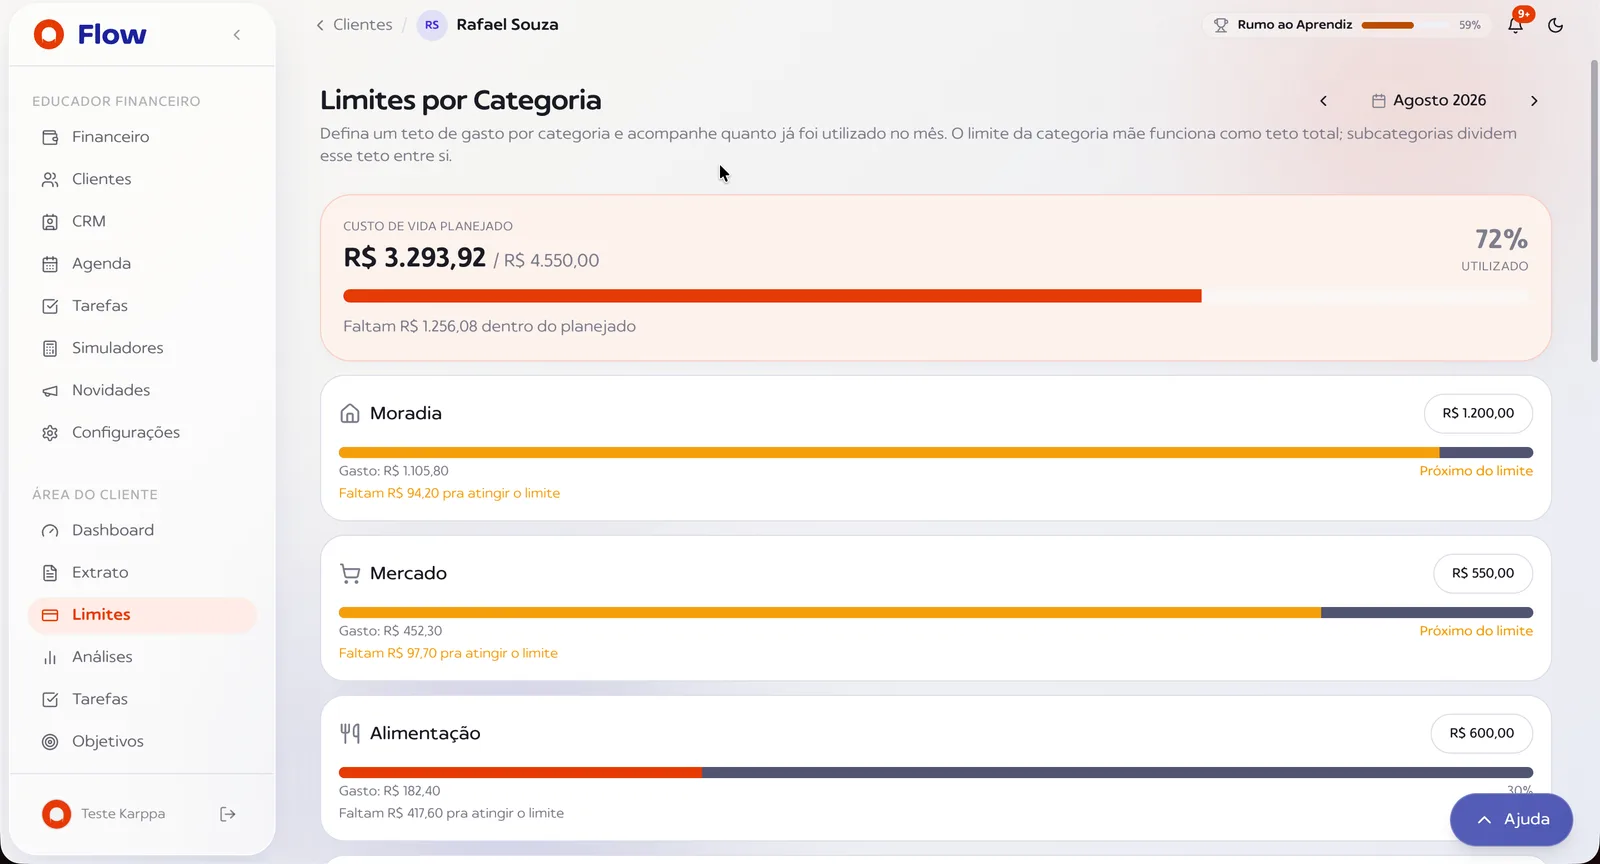
Sobre o orçamento em si, a regra do método vale aqui com força dobrada: ele é montado com o cliente, e nunca entregue pronto. Orçamento apresentado por você não sobrevive ao terceiro mês, porque ele não passou pelo teste de caber na vida de quem vai cumpri-lo, e no caso de uma vida que está sendo inventada agora isso é ainda mais verdadeiro. Montem juntos, na tela, com ele falando e você digitando.
E não aperte oito categorias de uma vez, por mais que a conta peça. Cliente nessa situação chega querendo cortar tudo, e quem aperta oito falha nas oito e volta se sentindo incapaz justamente no momento em que ele menos precisa de mais uma derrota. Escolha uma categoria para trabalhar no mês, de preferência a que tem a maior distância entre o planejado e o real, e deixe as outras sete para depois.
O que é do advogado e não é seu?
Tudo o que decide direito, e não tudo o que envolve dinheiro. Essa separação é fácil de enunciar e fácil de atravessar na prática, porque o cliente vai pedir a sua opinião sobre o acordo, e você vai ter uma. A linha fica no lugar quando você se lembra de uma coisa: fazer a conta de um cenário é trabalho seu, e dizer qual cenário ele deve aceitar não é.
- É do advogado: partilha de bens, regime de casamento, valor de pensão alimentícia, guarda, acordo de divórcio e qualquer orientação sobre o que a lei garante a cada parte.
- É seu: montar o custo de vida de cada cenário que já está na mesa e mostrar, com número, qual deles fecha o mês e qual não fecha.
- É seu: dizer que o nome no contrato manda, que taxa desconhecida é um achado e que a reserva precisa de tantos meses de custo de vida.
- É seu: encaminhar para quem é habilitado, com todas as letras, e seguir acompanhando o cliente na conversa em vez de sumir do processo.
- Não é seu: opinar sobre valor de pensão, sugerir que ele aceite ou recuse uma proposta, ou interpretar a intenção da outra parte.
A conta de pensão merece um parágrafo próprio, porque é o pedido mais frequente nesse atendimento. O valor é definido em acordo entre as partes ou pela Justiça, então ele não é assunto de opinião sua. O que você faz com ele é aritmética pura: com o valor que está na mesa, o mês do seu cliente fecha ou não fecha, e em quanto. Essa conta é útil exatamente porque é neutra, já que ela não defende nenhum lado e mostra apenas o tamanho do buraco que sobra.
Vale lembrar que a fronteira de investimento continua valendo igual, e ela aparece bastante aqui. É comum alguém sair de uma separação com um valor na mão, da venda de um bem ou da partilha, e perguntar onde colocar aquilo. A régua não muda: educar sobre a categoria, sim; indicar o produto, não. Você explica o que a categoria é, por que ela serve ou não serve para o objetivo e o prazo dele, aponta a lacuna, faz a conta, e diz que a escolha do lugar é dele, com apoio de profissional credenciado se ele quiser. Nome de banco, de corretora e de papel não sai da sua boca, e percentual de alocação também não, como eu expliquei em o que o Educador Financeiro pode e não pode fazer.
Existe uma última linha nesse caso, e ela é sobre a outra pessoa. O seu cliente vai contar a versão dele da história, e ela vai ser convincente, porque é a única que você escuta. Não opine sobre a outra pessoa, nem quando o seu cliente pedir que você opine. Quem está ali para ser conduzido é ele, e qualquer frase sua sobre o ex-parceiro vira combustível de uma discussão da qual você não faz parte.
E quando o cliente desaba na reunião?
Você acolhe, para a reunião se for preciso e não interpreta o que ele está sentindo. Essa é uma das poucas situações em que o educador iniciante congela de verdade, e congelar ali é compreensível: ninguém entra na profissão esperando ver alguém chorar por causa de uma planilha. Só que a planilha nunca é o motivo, e saber disso de antemão já resolve metade do susto.
A régua do método é curta e vale com todas as letras. A sua leitura é sobre os hábitos e os números do cliente, nunca sobre a saúde mental dele, e ela não é avaliação psicológica. Se ele relatar sofrimento, a conduta é acolher e sugerir que ele procure um profissional de saúde, sem tentar avaliar o quadro e sem tentar resolver aquilo dentro da sua reunião.
Na prática isso vira três gestos, e os três são de contenção. Não devolva ao cliente uma leitura sobre o que ele sente, porque você não tem formação para isso e a frase bem-intencionada costuma errar o alvo. Não use o vocabulário da clínica para descrever alguém, nem nas suas anotações internas. E trate um "prefiro não responder" como resposta completa, porque é o que ela é.
Depois de acolher, a melhor coisa que você faz por essa pessoa é voltar para o número. Pode parecer frieza e é o contrário: a parte da vida dele que você consegue organizar é justamente essa. E uma pergunta concreta ("vamos olhar quanto custa o aluguel que você viu ontem?") entrega a ele um pedaço de controle num dia em que ele não tem controle de quase nada. Esse mesmo cuidado de criar ambiente seguro antes de pedir número eu abri em vergonha financeira do cliente.
Uma nota operacional que evita problema. Mantenha a reunião no mesmo formato e na mesma duração de sempre, e não transforme o atendimento em conversa de apoio só porque o cliente está fragilizado. Manter o serviço no lugar dele é o que protege os dois, e cliente que começa a usar a reunião como terapia sai dela sem o plano que ele contratou, e fica pior na mesma proporção.
Dá para continuar atendendo os dois?
Dá, desde que cada pessoa vire um atendimento separado e as duas saibam disso. O arranjo que não funciona é o mais tentador, que é seguir tratando o casal como um cliente só enquanto eles negociam a partilha. Nesse formato cada reunião vira um lugar onde um dos dois procura vantagem sobre o outro, e você deixa de ser educador para virar testemunha de uma negociação.
Na prática, o mais comum é que apenas uma das duas pessoas continue com você, e isso costuma se resolver sozinho em poucas semanas. Quando as duas querem continuar, o caminho é um cadastro próprio para cada uma, uma ficha de mapeamento nova para cada uma e dois planos sem nenhum número em comum. O que ficou do atendimento antigo não se mistura: cada pessoa recomeça com os dados dela.
Existe um combinado que eu digo em voz alta nesse momento, e ele é o que sustenta a sua reputação. O que foi aberto no atendimento a dois não é levado para nenhuma das duas reuniões individuais, e você não comenta com um o que o outro falou, mesmo que pareça inofensivo. A regra é a mesma que vale para qualquer informação de cliente, só que aqui a tentação de quebrá-la é muito maior, porque as duas pessoas vão perguntar.
Sobre o que acontece com o serviço que estava contratado, quem manda é o contrato e não a conversa da hora. O que acontece com o valor pago, com as parcelas em aberto e com a continuidade está escrito lá, e condição não se improvisa no meio de um momento delicado. Se você ainda não tem isso redigido, esse é mais um motivo para resolver o contrato de prestação de serviço do Educador Financeiro antes de precisar dele.
E quando o cliente pede para pausar, a resposta quase nunca é encerrar. Boa parte das saídas no meio de um pacote não é sobre você, e sim sobre uma crise que apareceu, e uma pergunta direta e sem julgamento transforma parte desses casos em pausa em vez de encerramento. Pergunte o que mudou, ofereça remarcar para um prazo que caiba na vida dele e registre a data de retorno, porque cliente que para por causa de um divórcio costuma voltar quando a poeira baixa. Sobre o cliente que continua aparecendo e mesmo assim não executa, que é outro diagnóstico, eu escrevi em quando o cliente não segue o plano financeiro.
Quanto cobrar de quem acabou de se separar?
O preço de tabela do serviço que ele precisa, com um ajuste no terceiro degrau. A tentação de dar desconto por compaixão é grande e costuma sair cara para os dois lados, porque serviço barateado por pena vira serviço com menos prioridade na sua agenda, e o cliente percebe. Se o preço cheio não couber, o certo é mudar de degrau na esteira de serviços, e não baixar o valor do degrau que ele não consegue pagar.
A esteira de serviços do Grupo Karppa tem três degraus, e no divórcio cada um resolve um problema diferente:
- Consultoria financeira, o serviço pontual, que entrega o diagnóstico e o plano de ação, com o encontro de encerramento trinta dias depois. A partir de R$ 500, e é o degrau certo para quem precisa de uma resposta rápida sobre se a vida nova cabe na renda.
- Mentoria financeira, o pacote de seis meses, com uma reunião por mês, dedicada aos cinco pilares da base financeira: quanto ganha, quanto gasta, orçamento, quitar dívidas e reserva. Sempre quatro vezes a consultoria, ou seja, R$ 2.000 quando a consultoria está em R$ 500, e é o degrau que mais encaixa aqui, porque seis meses é mais ou menos o tempo que a vida leva para assentar.
- Acompanhamento financeiro, o contínuo, sem data para acabar, para quem já tem a base pronta. Até 5% da renda do cliente, e é neste que o divórcio muda a conta.
No acompanhamento, a base dos 5% deixa de ser a renda da família e passa a ser a renda individual. Enquanto Letícia e Diego eram um cliente só, a conta corria sobre os R$ 12.500 da família, o que comportava uma mensalidade de até R$ 625. Com ela sozinha, a base passa a ser R$ 5.400 e o teto cai para R$ 270, e esse ajuste precisa ser feito por você, em voz alta, antes que o cliente o perceba sozinho.
Repare na palavra "até", porque ela carrega uma instrução inteira. Cinco por cento é teto e não alvo, então cobrar abaixo dele é uma escolha legítima e cobrar acima não é escolha, é sair da régua. Um serviço que custa demais para a renda de quem paga não dura os anos que ele precisa durar, e no caso de um cliente que acabou de ver o custo de vida dele subir, ele dura menos ainda. Sobre como formar cada preço, eu abri as contas em quanto cobrar por uma consultoria financeira.
Vale um comentário sobre o momento de fazer a oferta, que exige bom senso. Não ofereça o degrau seguinte na mesma conversa em que o cliente contou que está se separando, porque ali ele não decide nada e a oferta soa como aproveitamento. Faça o diagnóstico, entregue o número que ele precisa e deixe a proposta para a reunião em que o assunto já é o plano, e não a notícia. Se você tem dúvida sobre qual degrau cabe em cada situação, eu destrinchei isso em mentoria, consultoria ou acompanhamento.
Que erros mais aparecem nesse atendimento?
São seis, e nenhum deles é de matemática. Eu listo aqui porque reconhecer o erro no meio da reunião é o que permite corrigir a rota antes do fim dela, e porque todos os seis já aconteceram comigo ou com algum aluno que me procurou depois.
- Remendar o plano antigo. Cortar duas categorias do orçamento de uma casa que não existe mais é o caminho mais rápido para perder a confiança do cliente no primeiro fim de mês.
- Dividir o custo antigo por dois. É a conta que o cliente já fez sozinho, e ela está errada. O que você entrega de diferente é o custo montado de baixo para cima, item por item.
- Aceitar o combinado verbal como se fosse contrato. Quem assinou deve, e tratar a dívida pelo acordo do casal esconde um risco que o cliente está correndo sem saber.
- Opinar sobre a outra pessoa. Você só ouviu um lado, e a frase bem-intencionada sobre o ex-parceiro é a que mais rápido tira você do lugar de profissional.
- Transformar a reunião em conversa de apoio. Acolher faz parte, tratar não, e o cliente que sai de três reuniões seguidas sem plano nenhum fica pior do que chegou.
- Deixar o acesso antigo ligado. Enquanto as duas pessoas enxergam a mesma área, cada lançamento novo do seu cliente está sendo lido pela outra parte, e isso é problema dele e seu.
Perguntas frequentes
Como o Educador Financeiro atende um cliente em divórcio?
Tratando a separação como dinheiro, e não como assunto de casal: ela refaz todas as contas do cliente. O trabalho tem uma ordem que funciona: montar o custo de vida da vida nova antes de qualquer conselho, refazer o comprometimento de dívida contra a renda que passou a pagar a parcela, recalcular a reserva de emergência sobre o custo de vida novo, e só então discutir prazo e objetivo. O que muda em relação a um atendimento comum não é a técnica, é o ritmo: a vida do cliente está mudando enquanto você levanta os dados, então o plano nasce com data de revisão curta, de trinta a sessenta dias, em vez de um plano anual que já nasce velho.
O Educador Financeiro pode dividir os bens do casal?
Não pode, e essa linha é das mais fáceis de atravessar sem perceber. Partilha de bens, regime de casamento, pensão alimentícia e guarda são matéria jurídica, e quem orienta sobre isso é advogado. O que é seu é a conta, e conta é fato: quanto custa a vida de cada um depois da separação, quanto sobra, em quanto tempo a reserva se reconstrói, e o que acontece com o orçamento em cada um dos cenários que o advogado colocou na mesa. Você entrega o número que ajuda a decisão a ser tomada com informação, e a decisão jurídica continua com quem é habilitado para ela.
Como calcular o custo de vida de quem vai morar sozinho?
Montando de baixo para cima, item por item, e nunca dividindo o custo antigo por dois. A conta de uma casa não cai pela metade quando ela vira duas casas: o aluguel vira dois aluguéis, a internet vira duas internets, e só mercado e transporte caem de verdade. Num caso real de cliente com renda líquida de R$ 5.400, o custo de vida da família era de R$ 9.800 e a metade imaginada dava R$ 4.900, enquanto o custo de vida novo dela fechou em R$ 5.720. Somando R$ 1.200 de parcelas de dívida, a saída do mês ia a R$ 6.920 contra R$ 5.400 de renda, ou seja, faltavam R$ 1.520 por mês. Esse número é o diagnóstico, e ele precisa aparecer antes de qualquer decisão.
De quanto precisa ser a reserva de quem acabou de se separar?
De 3 a 4 meses de custo de vida se o cliente é CLT. Já se ele é autônomo ou empresário, são de 6 a 8 meses, chegando a 12 conforme a situação. O detalhe que muda tudo no divórcio é o denominador: a reserva se recalcula sobre o custo de vida novo, e não sobre o antigo. Com um custo de vida de R$ 5.720, a faixa vai de R$ 17.160 a R$ 22.880, e os R$ 8.000 que estavam guardados cobrem cerca de um mês e meio dessa vida. Reserva exige liquidez diária e nunca fica parada, rendendo pelo menos 100% do CDI ou a Selic. E vale dizer com todas as letras: quanto daquele dinheiro guardado é do seu cliente é decisão da partilha, que é jurídica.
O que fazer com a dívida que ficou no nome dos dois?
Tratar pelo nome que está no contrato, e não pelo combinado verbal do casal. Para o banco, quem assinou deve, e acordo entre as duas pessoas não muda isso: se a outra parar de pagar, a cobrança chega em quem assinou. Então o levantamento lista cada dívida com valor, parcela, taxa e titular, e o comprometimento se recalcula contra a renda que de fato paga aquela parcela agora. Sobre a ordem de quitação, eu não prescrevo um método único: mostre a conta da maior taxa primeiro e a conta do menor saldo primeiro, com o custo em reais de cada caminho, e deixe a escolha com o cliente. Havendo sinal de desânimo, o híbrido costuma sustentar melhor, quitando a menor dívida primeiro e seguindo depois pela maior taxa.
Dá para continuar atendendo as duas pessoas depois da separação?
Dá, desde que cada uma vire um atendimento separado, com contrato, ficha e plano próprios, e desde que as duas saibam disso. O que não funciona é continuar tratando o casal como um cliente só enquanto eles negociam a partilha, porque aí cada reunião vira um lugar onde um dos dois procura vantagem sobre o outro, e você vira testemunha. Na prática, o mais comum é que apenas uma das pessoas siga com você, e o que decide o que acontece com o serviço contratado é o contrato, não a conversa da hora. Eu também combino uma coisa simples e digo em voz alta: o que foi aberto no atendimento a dois não é levado para nenhuma das duas reuniões individuais.
Quanto cobrar de um cliente que acabou de se separar?
O preço de tabela do serviço que ele precisa, com uma observação sobre o terceiro degrau. A consultoria financeira, que é o serviço pontual, começa em R$ 500, e a mentoria financeira de seis meses custa sempre quatro vezes a consultoria, ou seja, R$ 2.000. No acompanhamento financeiro, que é o contínuo, o teto é de até 5% da renda do cliente, e aqui está o detalhe do divórcio: a base deixa de ser a renda da família e passa a ser a renda individual. Quem calculava sobre R$ 12.500 de renda familiar passa a calcular sobre os R$ 5.400 de quem ficou, o que leva o teto de R$ 625 para R$ 270. Cobrar abaixo do teto é escolha legítima, cobrar acima não é.
O educador deve falar sobre pensão alimentícia?
Deve fazer a conta e não deve opinar sobre o valor. O valor da pensão é definido em acordo entre as partes ou pela Justiça, com advogado, e dar palpite sobre ele é atravessar a fronteira do seu trabalho. O que é seu é mostrar o efeito de cada cenário no orçamento: com o valor que está na mesa, o mês do seu cliente fecha ou não fecha, e em quanto. Essa conta é útil exatamente porque é neutra, já que ela não defende nenhum lado e mostra o tamanho do buraco que sobra. Leve o resultado em uma linha só, com o número, e deixe a negociação com quem é habilitado para conduzi-la.
E se o cliente chorar na reunião?
Você acolhe, para a reunião se precisar e não interpreta o que ele está sentindo. Essa leitura é sobre os hábitos e os números do cliente, nunca sobre a saúde mental dele, e ela não é avaliação psicológica. Se aparecer sofrimento, a conduta é acolher e sugerir que ele procure um profissional de saúde, sem tentar avaliar o quadro. Na prática isso vira três gestos: não devolver ao cliente uma leitura sobre o que ele sente, não usar o vocabulário da clínica para descrever ninguém, nem nas suas anotações, e tratar um prefiro não responder como resposta completa. Depois disso, a melhor coisa que você faz por ele é voltar para o número, porque a parte da vida dele que você consegue organizar é essa.
O que levar para a próxima reunião
Se você tem um cliente em separação marcado para esta semana, o atendimento cabe em cinco movimentos. Monte o custo de vida da vida nova item por item, sem dividir nada por dois. Some as parcelas e feche o tamanho exato do que falta ou do que sobra todo mês. Liste cada dívida com o titular do contrato ao lado de quem está pagando de fato. Recalcule a reserva sobre o custo de vida novo e transforme o que já está guardado em meses de vida coberta. E resolva o acesso que as duas pessoas dividiam, avisando antes e combinando a data.
Nenhum desses movimentos é difícil, e todos eles são frequentemente pulados. No meio de uma separação o cliente pede conselho e não conta, e é muito mais fácil dar conselho. Só que o conselho dele já tem fila: tem a mãe, o amigo, o advogado e a internet. A conta não tem ninguém, e é por isso que ela é exatamente a coisa que você foi contratado para entregar.
Uma última recomendação sobre prazo, porque ela muda o resultado. Coloque uma data de revisão curta, de trinta a sessenta dias, em vez de entregar um plano de um ano. A vida desse cliente ainda vai mudar duas ou três vezes nesse período, e um plano que se assume provisório e é revisado sobrevive, enquanto um plano definitivo feito no meio da tempestade é abandonado em silêncio. Se o seu cliente também está num momento de recomeço profissional, vale olhar junto o que eu escrevi em como organizar as finanças do cliente com renda variável, porque muita gente sai de uma separação trocando de trabalho ao mesmo tempo.