- O cliente resistente discorda na sua frente. Ele pergunta o porquê de cada recomendação, desconfia do número e traz a opinião de outras pessoas, e com isso te mostra onde está o desacordo.
- Antes de responder, descubra do que ele discorda: da conta, do jeito como a recomendação chegou, de um número errado na tela ou de uma opinião que ele ouviu fora.
- Troque a explicação por pergunta. Você mostra os números, ele conclui, e a conclusão que sai da boca dele vale mais que a sua.
- Quando a dúvida é o que fazer, mostre a conta de cada caminho com o preço em reais, lado a lado, e devolva a escolha ao cliente.
- Se o número contradiz o cliente, confira o número primeiro. Com um gasto na categoria errada, vocês acabam discutindo um estouro maior do que o real.
- Quando a razão está com ele, refaça o plano na frente dele, sem rodeio.
- A decisão é do cliente. Você anota o que ele escolheu e nunca indica produto ou instituição para encerrar a discussão.
Cliente resistente é o que discorda de você em voz alta: questiona cada recomendação, desconfia do número na tela e traz para a reunião a opinião do cunhado. A sua primeira vontade, quando isso acontece, é defender a recomendação, explicando de novo com mais dados e um tom mais firme. Só que aí a reunião vira uma discussão, e mesmo que você ganhe, o cliente sai sem ter decidido nada.
Eu quase perdi o meu primeiro cliente de acompanhamento por explicar demais. Ele tinha acabado a mentoria comigo, com o orçamento no lugar, a dívida quitada e a reserva começando, e me disse: "Nícolas, eu não quero parar. Eu quero você comigo daqui para frente". Eu fechei o acompanhamento, marquei a primeira reunião mensal e, sabe o que eu fiz na reunião? Dei aula. Abri o material, expliquei juros compostos e falei de liquidez.
Ele ouviu tudo, educado, e no fim falou uma frase que eu nunca esqueci: "Isso eu já sei. Eu queria te perguntar se eu troco de emprego". Ele não precisava mais de professor. Ele precisava de alguém do lado dele na hora de decidir.
Quando o seu cliente questiona cada recomendação, muitas vezes ele está dizendo a mesma coisa, só que mais alto: quer decidir com você do lado.
Neste artigo eu mostro como eu ensino a conduzir esse cliente. Na ordem: por que ele questiona, como responder sem defender a recomendação, como mostrar a conta de cada opção, o que fazer quando os números contradizem o cliente ou quando ele traz a opinião de outra pessoa, e o que fazer quando a razão está com ele.
O que é um cliente resistente?
O cliente resistente discorda na sua frente: pergunta o porquê, contesta o número, diz que não concorda. Ele é diferente do cliente que concorda com tudo, não faz pergunta nenhuma e, no mês seguinte, não fez nada do que combinou. Essa resistência silenciosa eu detalhei em o que fazer quando o cliente não segue o plano financeiro.
Com o cliente que discorda em voz alta, você já sabe onde está o desacordo, e isso ajuda. O desacordo costuma aparecer em frases como estas:
- "Isso eu já sei", quando você começa a explicar;
- "Olha, eu sei, esse mês teve o aniversário da minha sogra", diante do gasto que passou do limite;
- "Meu cunhado me ofereceu um consórcio" ou "meu gerente me ofereceu uma coisa", no meio da reunião;
- "Por que eu tenho que fazer isso?", para cada tarefa do plano;
- "Esse limite não dá", quando o orçamento aperta.
Nenhuma dessas frases quer dizer, sozinha, que o cliente é difícil. Cada uma tem um motivo diferente por trás, e a resposta certa depende do motivo.
Por que o cliente questiona cada recomendação?
O cliente questiona por motivos diferentes, e cada motivo pede uma resposta diferente. Por isso, antes de responder, descubra qual deles está na conversa.
Ele queria decidir e recebeu uma aula. Foi o caso do meu cliente de acompanhamento, que queria saber se trocava de emprego e ouviu uma explicação sobre juros compostos. O professor entrega a resposta, e o conselheiro faz a pessoa chegar na resposta com os números na mesa. Quando o cliente te pergunta o que fazer e você responde com uma explicação, ele escuta uma aula que não pediu.
Ele se sentiu julgado. A frase "olha, esse valor está muito alto" derruba mentoria logo no começo, porque o cliente ouve um julgamento sobre a vida dele e se defende contestando o que você disse. O mesmo acontece quando você abre o extrato e vai linha por linha, questionando cada gasto, e no fim de quarenta minutos o cliente está exausto e envergonhado.
O número na tela está errado. Às vezes o cliente desconfia do número com razão: um gasto entrou na categoria errada, e o mês parece pior do que foi. Se você defende esse número sem conferir, vocês vão discutir um estouro maior do que o real.
Outra pessoa entrou na conversa. O cunhado ofereceu um consórcio, o gerente ofereceu uma aplicação, um vídeo disse o contrário do que você disse. A partir daí, o cliente não tem mais só a sua recomendação na cabeça, e ele traz a outra opinião para a reunião.
A recomendação não cabe na vida dele. O limite de alimentação que parecia possível na primeira reunião não aguentou o mês, ou ele desanima com a ordem de pagar as dívidas que sai mais barata no papel. Nesse caso, o cliente discorda por um bom motivo, e quem precisa mudar de posição é você.
Na prática, os motivos se misturam: o cliente que se sentiu julgado também pode ter um número errado na tela. Por isso, antes de qualquer explicação, pergunte: o que não fecha para você nessa recomendação?
Como abrir a reunião com um cliente que costuma discordar?
Com um cliente que costuma discordar, a reunião começa antes da chamada, com você conferindo os números sozinho. Dois ou três dias antes, abra o extrato dele e confira as categorias: o que você tiver certeza, você corrige, e o que depender do cliente, você anota para perguntar. Você não entra nessa reunião para descobrir o mês do cliente ao vivo. Você entra já sabendo, e sabendo com o número certo.
Na abertura, pergunte da experiência antes de falar do resultado. Deixe o cliente contar como foi o mês antes de você abrir qualquer número, porque é nessa hora que aparece a informação que nenhuma análise te dá. Uma fala que eu sugiro para o primeiro mês de orçamento:
"Esse foi o primeiro mês com os limites valendo. Me conta como foi na prática: você chegou a olhar o aplicativo antes de comprar alguma coisa? E quando foi conferir o extrato, viu algum gasto na categoria errada?"
Depois, comece pelo que deu certo. A conta de luz que caiu, o cheque especial que ele não usou, o teto do lazer que ele cumpriu: comemore primeiro e só depois entre no que saiu do padrão, com curiosidade, perguntando antes de opinar. Quando o cliente chega se defendendo e você começa pelo que deu certo, ele baixa a guarda logo de cara.
E combine a conversa antes de começar: diga o que vai acontecer e em que ordem, e termine com "pode me interromper em qualquer momento, combinado?". Com esse combinado, o cliente vê que existe um caminho e sabe que pode discordar no meio dele.
Como responder sem defender a sua recomendação?
Você responde sem defender a recomendação quando troca a explicação por uma pergunta e deixa o cliente chegar na conclusão olhando os números. É a regra que eu ensino para apresentar o diagnóstico financeiro ao cliente, e ela vale para qualquer desacordo: você mostra, ele conclui.
Em vez de dizer "você está gastando demais com delivery", pergunte "o que te chama atenção nesse gráfico?". Em vez de "seu saldo está negativo há três meses", pergunte "o que você acha que aconteceu de março para cá?". Deixe o silêncio existir. A conclusão que sai da boca dele vale dez vezes a que sai da sua.
Quando o assunto é uma decisão, a pergunta faz o cliente enxergar o próprio caso. São perguntas como "o que muda na sua vida se essa compra acontecer em dois anos em vez de agora?", "quanto dessa decisão é número e quanto é cansaço?" e "se der errado, quem segura?". E quando ele traz uma ideia que te parece arriscada, como sair do emprego para abrir um negócio, a sua primeira frase é uma pergunta, e não um alerta: "me conta o que te levou até aí".
Na prática, a diferença aparece assim:
| O cliente diz | A resposta de professor | A pergunta de conselheiro |
|---|---|---|
| "Eu estou pensando em trocar de carro esse ano." | Explicar depreciação, entrada e taxa de financiamento | "O que muda na sua vida se esse carro chegar daqui a dois anos em vez de agora?" |
| "Esse limite de alimentação não dá." | Repetir por que o limite existe | "A gente tem três caminhos aqui, e quem escolhe é você. Qual é o seu caso?" |
| "Quero quitar primeiro a dívida pequena." | Explicar por que a dívida de juro maior vem antes | "Olhando as duas contas, qual ordem você consegue cumprir até o fim?" |
| "Vou sair do emprego para abrir um negócio." | Alertar para o risco | "Me conta o que te levou até aí." |
| "Meu cunhado me ofereceu um consórcio." | Dar a opinião sobre o consórcio | "Você precisa desse bem agora ou consegue esperar?" |
A pergunta de conselheiro não esconde o número: ela faz o número aparecer no caso dele. E a diferença entre as duas colunas, como eu falo na Formação, não é de conteúdo, é de posição: uma é de frente para a pessoa, a outra é do lado dela.
O quanto você fala também depende da fase do atendimento. Na consultoria e na mentoria, você fala mais, porque está entregando um método que o cliente ainda não tem. No acompanhamento, isso inverte: quem fala mais é o cliente, e o seu trabalho principal deixa de ser explicar e passa a ser perguntar. Se o seu cliente já passou pela mentoria com você e resiste a cada explicação, talvez ele só esteja pedindo essa troca. A diferença entre os três serviços está em consultoria, mentoria ou acompanhamento: qual oferecer.
Como mostrar ao cliente a conta de cada opção?
Quando vocês discordam sobre o que fazer, a saída é fazer a conta de cada caminho e colocar as contas lado a lado na frente do cliente. Conselho sem número é palpite. E conta é fato, então, quando os dois caminhos estão na tela com o custo de cada um, vocês param de discutir quem tem razão e passam a olhar o preço de cada escolha.
A ordem de pagar as dívidas é um bom exemplo. Eu não prescrevo um método único: mostro a ordem pela maior taxa primeiro e a ordem pelo menor saldo primeiro, cada uma com os juros em reais e os meses até a última dívida acabar. A escolha fica com o cliente.
Se ele quiser quitar primeiro a menor para sentir que consegue, deixe, depois de mostrar o preço dessa escolha. A ordem perfeita que o cliente abandona no segundo mês vale menos que a ordem razoável que ele cumpre. E quando o cliente está desanimado, o caminho que eu recomendo fica no meio: a menor dívida primeiro, para ele ver uma acabar, e depois a de taxa maior. O passo a passo dessa conversa está em como ajudar o cliente a sair das dívidas.
Quando o limite de uma categoria estoura e o cliente diz que não tem como cortar, você coloca três caminhos na mesa, e ele escolhe um:
- Manter o limite e mudar o hábito, quando o gasto foi escolha dele e ele quer segurar;
- Subir o limite dessa categoria e tirar de outra, porque orçamento é soma fechada: se alimentação sobe R$ 150, algum outro lugar desce R$ 150;
- Reconhecer que o limite era irreal e refazer, o que não é derrota de ninguém, é a diferença entre o que ele achou que conseguia e o que a vida dele permite hoje.
"A gente tem três caminhos aqui, e quem escolhe é você. Segurar esse limite e mudar o hábito, subir ele tirando de outra categoria, ou aceitar que ele não era realista e refazer. Qual desses três é o seu caso?"
A fala termina com uma pergunta, e quem decide o limite do mês seguinte é o cliente, com a resposta dele.
Em decisão grande, como financiar um carro, entrar num consórcio ou comprar um imóvel, a conta sai de um simulador. Você roda o comparativo de financiamento e consórcio, ou de aluguel e casa própria, com o cliente olhando. A sua parte é explicar o mecanismo dos dois e mostrar a conta dos dois lados, e a decisão sai dele, com os números na tela.
O mesmo vale quando o cliente já chega com a pergunta pronta, como "vale a pena eu antecipar o financiamento do carro ou investir esse dinheiro?". A resposta de professor seria uma aula sobre juros e taxa. A de conselheiro é fazer a conta dos dois caminhos, colocar os dois na mesa e devolver a decisão ao cliente com a pergunta certa.
Quando vocês discordam sobre um sonho, como comprar um imóvel, a ordem é primeiro a conta, depois o desejo. Você monta o objetivo com valor e data, coloca os caminhos lado a lado e confere o que a decisão faz com a reserva. Se o sonho precisar esperar, ele não sai da lista: fica pausado, e pausar não é apagar.
E quando os números contradizem o que o cliente diz?
Quando o número na tela contradiz o que o cliente diz, a primeira coisa é conferir se o número está certo. Se você pular esse passo, vai brigar com o cliente por causa de um erro de categoria.
Olha esse caso, que eu uso na Formação. Trinta dias depois da primeira reunião, o cliente entra na chamada com cara de quem vai levar bronca. Ele abriu o aplicativo, viu que alimentação passou do teto e já chega se defendendo: "olha, eu sei, esse mês teve o aniversário da minha sogra".
A renda dele é de R$ 6.000, e o teto de alimentação que ele mesmo escolheu foi de R$ 2.000. A tela mostra R$ 2.450. Só que, quando você abre o extrato com ele, descobre uma coisa que eu vejo acontecer o tempo todo: uma parte daquele estouro nem era alimentação. R$ 300 eram o presente da sogra, comprado no hipermercado, que a inteligência artificial colocou em mercado.
Corrigida a categoria, a alimentação de verdade foi de R$ 2.150. Passou do teto, sim, mas R$ 150, e não R$ 450, e isso muda a conversa inteira.
Por isso, antes de falar do limite, eu abro a conversa com esta frase:
"Antes de olhar se o orçamento furou, vamos ver se o número é verdadeiro. A inteligência artificial separa tudo sozinha, mas ela não conhece a sua vida. Você conhece."
Às vezes o número está certo e conta uma história diferente da que o cliente contou. Essa é a conversa mais delicada e a mais valiosa do mês, e ela serve para alinhar o que ele acha com o que aconteceu, sem acusar ninguém. A frase que eu ensino para abrir é esta: "olha que interessante, aqui os números contam uma história um pouco diferente da que a gente imaginava; o que você acha que explica isso?".
Nas dívidas, essa diferença entre o que o cliente acredita e o que o número diz aparece muito. Antes de mostrar qualquer ordem, eu faço três perguntas: "Olhando essa lista, qual delas te tira o sono? E qual você acha que é a mais cara? E se sobrasse um dinheiro extra hoje, você colocaria em qual?".
A primeira pergunta te dá o peso emocional, e a segunda, o que ele acredita, que quase nunca é o que o número diz. A terceira te dá o impulso dele. No exemplo da Formação, o que tira o sono do cliente é o carro, porque é a maior dívida. Só que a mais cara é o cheque especial, depois o empréstimo, e o carro tem os juros mais baixos da lista.
Com a taxa de cada dívida na tela, ele mesmo enxerga qual custa mais, e você não precisa convencer ninguém.
Conferir o número não é auditar o cliente. Corrija o que está errado, sem comentar o que está certo. A conversa sobre o comportamento acontece pelo gráfico e pelo limite, que mostram o padrão, e não o episódio.
Essa conferência fica bem mais curta quando o número vem do banco do cliente, e não da memória dele. Durante anos, a reunião de dívidas começava com uma lista que o cliente escrevia de memória, e a lista vinha sempre menor do que a vida dele. Eu já tive cliente que jurou ter duas dívidas e, no meio da conversa, lembrou do empréstimo que descontava direto da conta: "mas esse eu nem conto, sai sozinho". Saía sozinho, e era o mais caro de todos.
O número do cliente vindo do banco
Sistema Karppa: a IA separa cada gasto do cliente
O cliente conecta o banco pelo Open Finance, a IA coloca cada gasto na categoria e, quando você corrige, ela aprende.
Agendar uma demonstração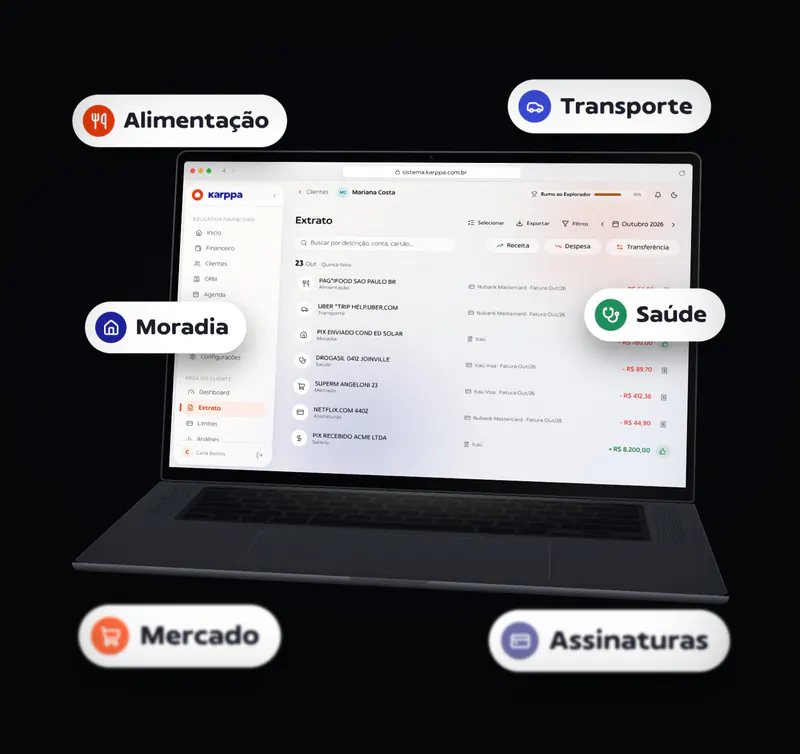
E quando o cliente traz a opinião de outra pessoa?
Quando o cliente chega com a opinião de outra pessoa, você não disputa com ela: você organiza a conversa. Um caso da Formação: o cliente abre a reunião animado, contando que o cunhado ofereceu um consórcio para ele, e no retrato do mês tem dívida nova e uso do rotativo.
Você combina que vai olhar o consórcio com ele, sem dizer não. E diz que, antes disso, os dois precisam resolver a dívida nova, porque é ela que come o dinheiro da parcela todo mês.
Na hora de olhar o consórcio, você explica como ele funciona. É um grupo formando um fundo comum, com contemplação por sorteio ou por lance, sem juros, com taxa de administração e com a carta reajustada ao longo do tempo. Depois faz a conta comparando com o financiamento e pergunta se ele precisa do bem agora ou se pode esperar, porque consórcio serve para quem pode esperar.
O que você não faz é dizer se ele deve entrar naquele consórcio ou não. Educar sobre a categoria, sim. Indicar o produto, não.
Com o vídeo ou o post que disse o contrário, o caminho é o mesmo. Pergunte o que exatamente ele viu, explique a categoria de que o vídeo fala e faça a conta para o caso dele, com a renda e as dívidas dele. O vídeo foi feito para todo mundo, e a conta mostra se ele serve para a vida do seu cliente.
Com o gerente do banco, a lógica é parecida. O gerente vende o produto do banco onde trabalha. Não julgue a oferta: se você julga o produto, sai do seu papel e ainda entra numa disputa que não é sua. O caso do gerente que ofereceu uma aplicação eu detalhei em como ajudar o cliente a começar a investir.
E quando a decisão exige um profissional habilitado, você diz isso com todas as letras e encaminha. Você não perde autoridade encaminhando, você ganha, porque o cliente percebe que você conhece o limite do seu trabalho. Só não suma do processo: acompanhe o cliente nessa conversa e traga o resultado de volta para dentro do plano. O motivo dessa linha está em a linha legal que já vale para o Educador Financeiro.
E quando o cliente tem razão?
Quando o cliente tem razão, você muda o plano, e faz isso na frente dele, sem enrolar. O trabalho do conselheiro não é defender o plano. É refazer o plano.
Eu aprendi isso com uma cliente de três anos de acompanhamento, com o plano redondo: reserva formada, dívida zerada e dois objetivos andando no ritmo certo. Numa reunião de terça-feira, ela entrou na chamada e falou, sem rodeio: "Nícolas, eu estou grávida". O plano que a gente tinha construído em três anos passou a valer menos naquele segundo. Não porque estivesse errado, mas porque foi feito para outra vida.
Quando o seu cliente diz que um limite não aguentou o mês, ele está te dando o mesmo recado: o plano não cabe mais na vida dele. Se ele disser que uma frente do plano não cabe agora, você ajusta. Foi assim que eu ensinei a montar o plano de ação financeiro do cliente: plano negociado é plano executado.
E quando você ajustar, aperte pouco. Duas ou três categorias apertadas e cumpridas valem mais que dez apertadas e estouradas. Se o cliente se sente fracassado no segundo mês, ele para de conferir no terceiro, e aí você perde o número que sustenta o resto do trabalho.
Dar razão ao cliente também tem um jeito. Diga em voz alta o que mudou e por quê, ajuste junto com ele e anote no registro da reunião. Pode ser assim: "você tem razão, esse limite não cabe na sua vida hoje; vamos refazer com o que aconteceu de verdade neste mês".
E se o cliente decidir diferente de você?
Se o cliente viu a conta dos dois caminhos e escolheu o mais caro, a decisão é dele. O seu papel foi mostrar o preço de cada escolha, e isso você já fez.
Aconselhar é ajudar a pessoa a decidir. Decidir por ela é outra profissão.
Depois da escolha, anote o que foi decidido e o preço que vocês viram, para que daqui a oito meses você saiba o que vocês combinaram em março. Quando ninguém anota o que foi combinado, ninguém sabe o que foi combinado. No mês seguinte, vocês olham o número de novo, juntos, e se a escolha não funcionou, já começam a conversa pelo que está escrito.
Quando a escolha mexe com a segurança do cliente, você fala com mais clareza. Uma entrada de imóvel que come a reserva inteira transforma sonho em risco, e você diz isso com o número, uma vez, sem rodeio. Depois, a decisão continua sendo dele.
E quando o cliente para de discutir?
Enquanto o seu cliente discute, ele está na conversa com você. O sinal que preocupa é o contrário: concordar com tudo rápido demais, parar de fazer perguntas e começar a remarcar as reuniões.
Quando o cliente concorda sem fazer pergunta, quase sempre quer dizer que ele discorda em silêncio, ou que tem vergonha do que vai aparecer. Nesse caso, em vez de mostrar a conta, você cuida da relação com ele: tira o peso da conversa e mostra que ninguém vai ser julgado. Os gestos que fazem o cliente abrir os números nesse momento estão em vergonha financeira do cliente.
Quais erros fazem o cliente resistir ainda mais?
Na hora do desacordo, estes são os erros que fazem o cliente resistir mais:
- Explicar de novo, mais alto. Se o cliente discordou da explicação, repetir a mesma explicação com mais força não muda nada, e ele ainda sente que você não escutou.
- Começar pelo que deu errado. Comece pelo que deu certo no mês e entre no resto com curiosidade, perguntando antes de opinar.
- Transformar a revisão em auditoria. Corrija o que está errado, sem comentar o que está certo, e deixe o comportamento para o gráfico e o limite.
- Defender um número que ninguém conferiu. Se a categoria está errada, vocês acabam discutindo um estouro maior do que o real.
- Disputar com o cunhado ou com o gerente. Quando você julga a oferta de outra pessoa, entra numa disputa que não é sua.
- Indicar um produto para encerrar a discussão. Dizer em qual banco, consórcio ou aplicação o cliente deve entrar atravessa a fronteira do seu trabalho, por mais que ele insista.
- Apertar mais o plano para provar que você estava certo. O cliente cumpre o pouco que escolheu e abandona o muito que você impôs.
- Sair da reunião sem anotar o que foi decidido. No mês seguinte, ninguém lembra quem escolheu o quê.
Perguntas frequentes
Como lidar com um cliente resistente nas finanças?
Antes de responder ao cliente resistente, descubra do que ele discorda. Pode ser a conta, o jeito como a recomendação chegou, um número errado na tela ou a opinião de outra pessoa. Depois confira o número, faça a conta de cada caminho, coloque as contas lado a lado e deixe a escolha com ele.
Devo insistir na minha recomendação quando o cliente discorda?
Insista na conta, e não na recomendação. Mostre o preço de cada caminho com os números na tela e devolva a escolha ao cliente com uma pergunta. Se a escolha dele coloca a reserva em risco, diga isso uma vez, com o número, e a decisão continua sendo dele.
Como convencer o cliente a seguir o plano financeiro?
Em vez de convencer, mostre os números e deixe o cliente concluir. Pergunte o que chama atenção dele no gráfico, ouça a explicação e negocie o que cabe na vida dele. Ninguém executa um plano que não sentiu como próprio.
O que dizer quando o cliente traz a opinião do cunhado ou do gerente?
Não dispute com a outra opinião e não julgue a oferta. Explique como a categoria funciona, faça a conta dos dois caminhos e organize a conversa pelo que vem primeiro, como resolver uma dívida nova antes de olhar um consórcio. Dizer em qual produto ou instituição o cliente deve entrar fica fora do trabalho do Educador Financeiro.
E se a razão estiver com o cliente?
Se o cliente está certo, refaça o plano na frente dele, sem rodeio. Quando o plano deixa de caber na vida do cliente, o seu trabalho é refazer o plano, e não defender o que foi combinado antes. Diga o que mudou, ajuste junto com ele e anote.
Como responder ao cliente que diz que já sabe tudo?
Pare de explicar e pergunte o que ele quer decidir. Quando o cliente diz que já sabe, muitas vezes ele está pedindo ajuda para uma decisão, e não mais uma aula. Faça a conta dessa decisão com ele e devolva a escolha com uma pergunta.
O que fazer quando o cliente diz que o número está errado?
Confira o número com ele antes de defender qualquer coisa. Abra o extrato, procure gasto na categoria errada e corrija junto com o cliente. Só depois converse sobre o limite, em cima do número verdadeiro.
Vale a pena continuar atendendo um cliente que discorda de tudo?
Em geral, vale, porque o cliente que discute ainda está na conversa e te mostra onde está o desacordo. O sinal que preocupa é o contrário: concordar com tudo rápido demais, parar de fazer perguntas e sumir das reuniões.
O que fazer na sua próxima reunião?
Antes da próxima reunião com um cliente que discorda, separe dez minutos e escreva numa nota:
- o que ele contestou da última vez, com as palavras dele;
- o número que vocês vão olhar, já conferido no extrato;
- a conta dos dois caminhos que você vai colocar na mesa;
- a primeira frase que você vai dizer, que tem uma regra só: terminar com ponto de interrogação.
Na reunião, abra pela pergunta, mostre as contas e deixe a escolha com ele. A frase que eu quero que fique é esta: o professor entrega a resposta, o conselheiro entrega a decisão para quem tem que viver com ela.