- O método é o mesmo de qualquer cliente. O que muda é que a vida da pessoa e a empresa dividem a mesma conta, e isso distorce todo número que você levantar.
- Uma frase entrega o caso. Quando o cliente diz que recebe tudo pelo CNPJ e vai puxando quando precisa, o primeiro trabalho está decidido.
- O primeiro passo são duas contas e um pró-labore. O pró-labore é um valor fixo por mês que o dono retira, suficiente para a vida dele e compatível com a realidade do negócio.
- Faturamento não é renda. A renda do cliente só existe como número depois do pró-labore, e é sobre ela que você monta o orçamento e mede as dívidas.
- O valor do pró-labore sai de duas perguntas, quanto a vida da pessoa custa e quanto a empresa consegue pagar, e não de um percentual pronto do faturamento.
- São duas reservas, e uma não cobre a outra. A da pessoa é de 6 a 8 meses de custo de vida, podendo chegar a 12; a da empresa segue a mesma lógica, na conta da empresa.
- O imposto fica com o contador. Tipo de empresa, regime tributário e o valor do pró-labore para fins fiscais são conversa dele, e você encaminha sem sumir do processo.
O cliente que tem empresa costuma entregar o caso numa frase só: eu recebo tudo pelo meu CNPJ e vou puxando quando precisa. Pode ser a dona de uma loja de roupas, o dono de uma oficina, a advogada com escritório próprio ou o casal que vende pela internet, e a frase muda pouco de um para o outro. É nela que a educação financeira para pequenos empresários começa, antes de qualquer orçamento.
Essa frase costuma passar como detalhe, e é aí que o atendimento desanda. Se você anota o faturamento da empresa no lugar da renda da pessoa, o orçamento sai montado sobre um número que não é dela, e ele não fecha no primeiro mês. Aí o cliente conclui, com razão, que o plano era irreal.
Neste artigo eu mostro como eu ensino a atender esse cliente. Na ordem: o que muda quando ele tem empresa, como reconhecer a mistura, o que é o pró-labore e como chegar ao valor dele, como separar as contas, as duas reservas, as dívidas, o cliente que ainda vai abrir a empresa, como acompanhar os dois lados, onde o seu trabalho termina e qual serviço oferecer.
O que muda quando o cliente tem empresa?
O método não muda, e é bom você ouvir isso antes do primeiro atendimento. O cliente com empresa precisa do mesmo diagnóstico de qualquer pessoa que nunca organizou o próprio dinheiro, com os cinco pilares da base financeira: quanto ganha, quanto gasta, orçamento, quitar dívidas e reserva. Ter um CNPJ não acrescenta um sexto pilar, e também não dispensa nenhum dos cinco.
O que muda é por onde o dinheiro dele passa. Quando o cliente tem salário, o dinheiro cai na conta pessoal e sai dali para as contas de casa. Mas, quando ele tem empresa, o que os clientes dele pagam cai numa conta só. É dessa mesma conta que saem o aluguel da loja, o fornecedor, o mercado da semana e a escola dos filhos, e aí, nos números, a vida da pessoa e a empresa viram uma coisa só.
A segunda mudança está na palavra renda. Quando você pergunta quanto esse cliente ganha, ele responde com o que a empresa faturou, porque é o número que ele conhece. Só que faturamento é o dinheiro que entrou na empresa antes do imposto, do fornecedor, do aluguel e da folha, e a renda da pessoa é o que chega para ela depois disso tudo.
A terceira mudança é que entra outro profissional na história, o contador. A escolha entre MEI e os outros tipos de empresa, o regime tributário e o valor do pró-labore para fins fiscais são conversa dele. Se você sabe desde a primeira reunião onde a sua parte termina, não responde o que não é seu e também não deixa de fazer a parte que é.
Se você já leu o artigo sobre educação financeira para médicos e dentistas, vai reconhecer o desenho, porque o consultório também é uma pequena empresa. O que muda de um negócio para outro é a rotina: a loja tem estoque, o restaurante tem folha grande, o e-commerce paga taxa de plataforma. Nada disso pede outro método, e tudo isso aparece nos números que você vai ler com o dono.
Como saber que o cliente mistura as contas?
A frase do cliente é o sinal mais claro, e ela quase nunca nomeia o problema. Ninguém chega dizendo "eu misturo o financeiro pessoal com o da empresa". A pessoa diz "eu recebo tudo pelo meu CNPJ e vou puxando quando precisa", ou alguma variação disso, e é nessa hora que você não pode deixar a frase passar como detalhe.
O número na tela também aponta, mesmo quando o cliente ainda não falou nada. Se você vê o boleto do fornecedor saindo da conta pessoal, o Pix de um cliente da loja caindo nela, ou a escola dos filhos saindo da conta da empresa, a mistura já está ali. Aí basta perguntar de quem é aquele gasto.
Na anamnese financeira, você já reconhece esse cliente na pergunta sobre a situação profissional, porque entre as opções estão MEI e empresário. Essa pergunta fica no primeiro bloco da ficha e decide se a renda é estável ou variável, e com esse cliente a resposta costuma ser variável. Se vier assim, você já entra na reunião sabendo que vai falar de pró-labore.
Na própria reunião, você confirma o caso com uma pergunta simples. Peça ao cliente para dizer quanto gastou no mês passado com a vida pessoal, só de cabeça, sem abrir o aplicativo do banco. Se a resposta vier misturada com fornecedor e aluguel da loja, ou se ele não souber separar uma coisa da outra, você já tem o diagnóstico da primeira reunião.
Por que misturar as contas atrapalha o diagnóstico?
Enquanto a mistura existe, não dá para saber se a empresa dá lucro nem para planejar a vida pessoal. As despesas de casa ficam somadas aos custos da empresa, e o que parece prejuízo pode ser só o mercado da família saindo da conta errada. O contrário também acontece, e um mês que parece ótimo pode ser só um mês em que o fornecedor ainda não foi pago.
Quando o cliente puxa dinheiro da empresa sem critério, os dois lados saem perdendo ao mesmo tempo. Se ele faz isso sempre que a casa aperta, a empresa fica sem caixa para o mês fraco, e no mês fraco quem fica sem dinheiro é a casa. Aí cada aperto de um lado vira aperto do outro, e o cliente sente que nunca sai do lugar.
Um caso comum é o do dono de comércio que tira dinheiro do caixa da loja para pagar uma conta pessoal e não anota em lugar nenhum. No fim do mês o caixa não fecha, ninguém sabe explicar a diferença, e a conclusão costuma ser que a loja vai mal. Às vezes a loja vendeu bem, e o que faltou foi saber quanto saiu dela para a casa.
Por isso a pergunta de quanto o cliente ganha não tem resposta enquanto as contas estiverem juntas. Ele vai te dar o faturamento, e o faturamento é a receita de uma empresa, que ainda vai pagar imposto, fornecedor e folha. Se você monta o orçamento sobre esse número, ele não fecha, e o cliente abandona o plano achando que o problema era ele.
O que é pró-labore e por que vem primeiro?
Pró-labore é um valor fixo por mês que o dono retira da empresa, suficiente para as despesas pessoais dele e compatível com a realidade do negócio. Funciona como o salário do dono, e na Formação eu resumo isso numa frase: o dono da empresa é, antes de tudo, um funcionário do próprio negócio.
O pró-labore vem primeiro porque é com ele que a renda da pessoa vira um número. Com um valor fixo entrando todo mês na conta pessoal, o cliente passa a ter previsibilidade, como alguém que recebe salário. Aí tudo o que você faz com qualquer cliente volta a funcionar: dá para montar orçamento, medir quanto da renda vai para dívida, calcular a reserva e saber se a empresa dá lucro.
Sem pró-labore, você até consegue levantar os gastos, só que não tem com o que comparar, porque falta o lado da renda na conta. Por isso, quando o pró-labore ainda não existe, defini-lo é o trabalho da primeira reunião, junto com a separação das contas, e o orçamento espera.
Preste atenção na palavra pró-labore, para não confundir as coisas com o contador. O pró-labore de que eu falo aqui é o valor que sai da empresa para a casa todo mês, aquele que paga a vida da pessoa. Mas o contador é quem define como esse valor aparece na contabilidade e quanto dele é pró-labore para fins fiscais. O número dele pode não ser igual ao que vocês combinaram, porque ele responde a outra pergunta: o de vocês serve para organizar a vida da pessoa, e o dele, para organizar os impostos e os livros da empresa.
Como chegar ao valor do pró-labore com o cliente?
O valor sai de duas perguntas, uma de cada lado da conta. A primeira é do lado da pessoa: quanto ela gasta para viver um mês normal, contando tudo, e não só as contas fixas. A segunda é do lado da empresa: quanto o negócio consegue pagar todo mês sem ficar sem dinheiro para ele mesmo.
No método que eu ensino, nenhum percentual do faturamento serve de pró-labore para todo mundo. Uma loja que revende mercadoria e um escritório que vende hora de trabalho têm custos muito diferentes, e o mesmo percentual pagaria demais num e de menos no outro. O número sai das duas perguntas, com os números do cliente na mesa.
Pense na Carla, que tem uma loja de roupas e quer saber quanto pode tirar por mês. Num mês comum, a loja fatura R$ 40.000. Saem R$ 2.000 de impostos e R$ 22.000 de mercadoria, marketing e tarifas, e sobra uma margem de R$ 16.000. Do aluguel, da folha, do sistema e do contador saem mais R$ 7.000, e ficam R$ 9.000 para pagar a Carla e para a loja guardar.
Do outro lado está a vida da Carla. No levantamento da conta pessoal, você vê que ela gasta R$ 7.000 num mês normal, contando tudo. Um pró-labore de R$ 7.000 paga essa vida e deixa R$ 2.000 por mês na loja, que são o começo da reserva da empresa.
A conversa muda quando os dois números não se encontram. Se a vida da Carla custasse R$ 11.000, então a loja não pagaria esse pró-labore, e essa talvez seja a informação mais importante que ela vai receber de você. Aí os caminhos honestos são dois, e os dois são dela: fazer a vida caber no que a loja paga, ou fazer a loja pagar mais, vendendo mais ou gastando menos. Quem escolhe é ela, e o seu trabalho é garantir que ela escolha com os números na mão.
O que não funciona é fixar o pró-labore pela vida que o cliente quer ter e deixar a empresa se virar. A diferença sai do caixa todo mês, e a empresa fica sem dinheiro justamente no mês fraco, que é quando ela mais precisaria dele.
Um mês comum também não basta para fechar o número, porque o pró-labore sai igual todo mês e a loja não fatura igual todo mês. Olhe com o cliente os últimos meses da empresa, os bons e os fracos, e confira se o valor combinado se paga também nos fracos. Se não se paga, a diferença desses meses precisa estar guardada na empresa antes de eles chegarem.
Com o valor combinado, ele vira duas linhas fixas: uma saída da empresa e uma entrada da pessoa, no mesmo dia de todo mês, como um salário. Daqui para frente, você monta o orçamento da pessoa sobre esse número, e não sobre o faturamento.
Como separar as contas na prática?
A separação tem duas partes, e a primeira é simples: uma conta bancária para a empresa e outra para a pessoa. Tudo o que a empresa recebe entra na conta dela, e tudo o que a empresa paga sai de lá: fornecedor, aluguel, folha, imposto, sistema, contador. A conta pessoal recebe o pró-labore e paga a vida, do mercado à escola dos filhos.
A segunda parte é a rotina, e são três combinados que cabem na mesma reunião: registrar as entradas e as saídas de cada conta; formar uma reserva da empresa, com a mesma lógica da reserva pessoal; e documentar qualquer retirada que passe do pró-labore.
Com o registro, você consegue ver, daqui a três meses, se a separação funcionou. Sem registro, o cliente separa as contas no banco e volta a misturar no primeiro aperto, e ninguém percebe. Isso vale também para o dinheiro que faz o caminho de volta: se a pessoa cobriu um buraco da empresa com dinheiro dela, essa saída da conta pessoal e essa entrada na empresa ficam anotadas dos dois lados.
Uma retirada além do pró-labore pode acontecer, e o que o método pede é que ela fique documentada: quanto saiu, quando e para quê. Uma retirada anotada é decisão do dono, e uma retirada sem anotação é o mesmo "vou puxando quando precisa" de antes, só que agora com duas contas.
Como essa retirada entra na contabilidade é assunto do contador. Do seu lado, ela é dinheiro que saiu da empresa e entrou na conta da pessoa, e aparece no orçamento daquele mês como entrada extra, e não como aumento de renda.
No começo, é normal o cliente escorregar e pagar uma conta de casa pela conta da empresa. Quando isso aparecer no extrato, trate como um registro para corrigir, sem sermão: você anota como retirada, combina de novo e segue. Se o cliente se sentir julgado, ele esconde o próximo escorregão, e aí você perde justamente a informação de que precisa.
Qual reserva o pequeno empresário precisa ter?
São duas reservas, e uma não substitui a outra. A reserva da pessoa é medida em meses de custo de vida, e a régua que eu uso para autônomo e empresário é de 6 a 8 meses, podendo chegar a 12 conforme a situação. É o dobro da régua de quem tem carteira assinada, que fica em 3 a 4 meses. Sabe por quê? Porque, quando a empresa vai mal, a renda do dono cai junto, só que sem aviso prévio e sem seguro-desemprego.
Na conta da reserva, você usa o custo de vida, tudo o que a pessoa gasta num mês normal, e não só o custo fixo. A reserva existe para a pessoa passar pela emergência vivendo normalmente, e uma emergência já é um mês difícil sem ela precisar mudar de vida no meio dele.
A reserva exige liquidez diária e nunca fica parada: ela rende pelo menos 100% do CDI ou a Selic, e isso é critério de categoria, sem nome de produto. Estoque, equipamento, o ponto da loja, imóvel e consórcio somam patrimônio e não são reserva, porque não viram dinheiro no dia em que a emergência chega.
A reserva da empresa fica na conta da empresa, separada da reserva da pessoa, e segue a mesma lógica. Ela começa pequena, fica com liquidez, é usada só em emergência de verdade e é recomposta logo depois de usada. Quando a empresa tem a reserva dela, o dono não precisa tirar da reserva pessoal nem pegar crédito no próprio nome para cobrir um mês ruim da loja.
Um erro frequente aqui é tratar o caixa da empresa como a reserva da família. Se a casa usa esse dinheiro numa emergência, a empresa fica sem nada para o mês fraco, e os dois lados ficam frágeis de novo, exatamente como antes da separação.
Na reserva pessoal, a meta pequena vem antes da meta certa. Primeiro vem um mês de custo de vida guardado, depois as dívidas em dia, e só no fim a reserva cheia, porque, sem esse primeiro mês, a próxima emergência recria a dívida que o cliente acabou de pagar. O passo a passo completo está no artigo sobre como ajudar o cliente a montar a reserva de emergência.
Como olhar as dívidas de quem tem empresa?
O primeiro passo é separar de quem é cada dívida, e nem sempre isso bate com o motivo de ela existir. Um empréstimo no nome da empresa é dívida da empresa, e a parcela dele entra nos custos fixos dela, ao lado do aluguel e da folha. Já o cartão pessoal que pagou um fornecedor, ou o cheque especial da pessoa que cobriu a folha num mês fraco, é dívida da pessoa, mesmo tendo nascido na empresa.
A régua de comprometimento é a mesma de sempre, e você faz a conta sobre a renda líquida da pessoa. Até 30% é administrável, acima de 30% até 50% é atenção, e acima de 50% é crítico. Para esse cliente, a renda desse cálculo é o pró-labore mais o que mais entrar na conta pessoal, e é por isso que a conta só faz sentido depois que o pró-labore existe.
Se você faz esse cálculo com o faturamento, não enxerga o problema, porque qualquer parcela parece pequena perto do que a empresa fatura. Uma parcela de R$ 2.000 é pouco para uma loja que fatura R$ 40.000, e para a Carla, que tira R$ 7.000 de pró-labore, ela já passa de um quarto da renda.
Para decidir por qual dívida começar, eu não prescrevo um método único. Você mostra as duas contas, a de quitar pela maior taxa primeiro e a de quitar pelo menor saldo primeiro, com o custo em reais de cada caminho, e aí deixa a escolha com o cliente. Mas, se o cliente der sinal de desânimo, o caminho híbrido ajuda: a menor dívida primeiro, para ele ter uma vitória rápida, e depois a de maior taxa. A lógica inteira está no artigo sobre como ajudar o cliente a sair das dívidas.
Já a dívida da empresa aparece nos números da empresa. A parcela é custo fixo dela, e você vê quanto ela pesa no faturamento quando lê o resultado com o dono.
E o cliente que ainda vai abrir a empresa?
Esse cliente chega com outra frase, algo como "quero abrir um negócio", e o trabalho começa antes do CNPJ. Você organiza essa conversa com uma conta só, que cabe numa pergunta: por quantos meses o dinheiro disponível cobre o custo fixo atual sem a renda nova? É esse número que diz se o salto é hoje ou daqui a um tempo.
A régua da reserva muda junto. Se o cliente sai da carteira assinada para ter a própria empresa, ele passa a ser caso de 6 a 8 meses de custo de vida, e a reserva precisa estar nesse patamar antes do salto, e não depois.
Para esse momento, o método tem quatro preferências: a transição gradual sempre que der, mantendo a renda atual enquanto a nova se constrói; o orçamento enxuto durante o período; a separação entre pessoal e empresarial desde o primeiro dia; e, para quem vai abrir negócio, o custo inicial e o tempo estimado até o negócio dar lucro escritos antes.
A terceira é a que mais economiza trabalho depois. Se o cliente já abre a empresa com duas contas e um pró-labore, ele dificilmente chega a dizer, um ano depois, que vai puxando quando precisa.
Como acompanhar a empresa e a vida pessoal juntas?
Acompanhar esse cliente dá o trabalho de dois, porque são duas contas, dois jeitos de categorizar e duas perguntas diferentes todo mês. Do lado da pessoa, a pergunta é se o orçamento fechou. Do lado da empresa, é quanto sobrou depois de pagar tudo, inclusive o dono.
Os dois lados precisam continuar separados também na hora de lançar, porque, se você junta tudo de novo na planilha, desfaz a separação que vocês fizeram. Com o volume de lançamentos de uma empresa, digitar dois controles à mão todo mês é o tipo de tarefa que ninguém aguenta por muito tempo.
No Sistema Karppa, a empresa do cliente ganha uma ficha própria, ligada à ficha da pessoa. Você cria a empresa na ficha pessoal, em Dados cadastrais, com o botão Adicionar empresa, que pede só o nome, ou já no cadastro, escolhendo acompanhar a pessoa e a empresa dela. Depois disso você troca entre as duas fichas no topo da tela, e o cliente faz a mesma troca no aplicativo dele.
A ficha da empresa já nasce com categorias de empresa. Do lado das entradas, Faturamento, Rendimentos e Outras entradas; do lado das saídas, Pró-labore, Folha e encargos, Impostos (DAS e outros), Aluguel e condomínio, Sistemas e assinaturas, Fornecedores e mercadoria, Contador, Marketing, Tarifas bancárias, Empréstimos e Outras saídas. O que é da pessoa fica com a pessoa: a anamnese, os objetivos e as despesas não recorrentes não aparecem no menu da empresa.
Quando sai dinheiro da conta da empresa para a conta pessoal do dono, a Karppa IA propõe a categoria Pró-labore, e você confere. Transferência entre duas contas da própria empresa continua sendo transferência, e isso vale para o extrato que o cliente manda em PDF e para os lançamentos que chegam pelo Open Finance. A conta da empresa também conecta por ele, só que, se ela tem mais de um responsável, os outros precisam autorizar o compartilhamento no internet banking.
O atalho do acompanhamento
Sistema Karppa: a empresa ao lado da pessoa
Controle a empresa do cliente numa ficha própria, ligada à dele: resultado, caixa e previsão dos próximos doze meses.
Agendar uma demonstração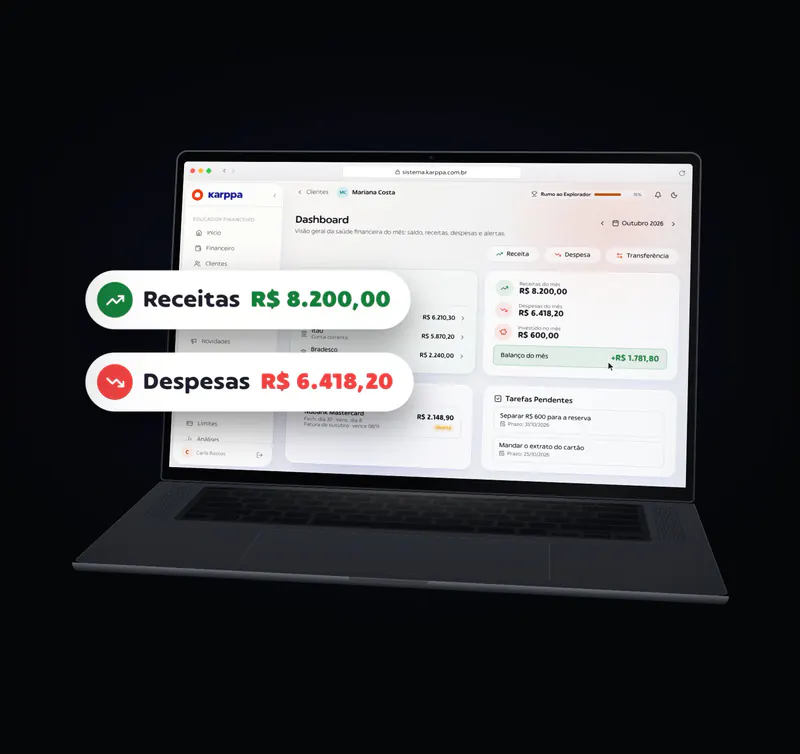
O Resultado da empresa faz a mesma conta do exemplo da Carla, com os lançamentos de verdade. O faturamento, menos os impostos e o custo variável, dá a margem; a margem, menos o custo fixo, com o pró-labore dentro, dá o resultado, que é o que sobrou para a empresa. Cada linha vem com o peso dela no faturamento e conta só o que já foi pago ou recebido, e você escolhe ver o mês, o trimestre ou o ano e leva o PDF para a reunião.
No Patrimônio da empresa, o Caixa da empresa mostra por quantos meses o dinheiro que ela tem paga o custo fixo. Entram no caixa o saldo das contas e as aplicações com liquidez diária, e o custo fixo é a média dos três meses completos anteriores, com o pró-labore dentro.
E a Previsão mostra os próximos doze meses com o que já está programado para entrar e sair. A análise de Previsão de caixa diz se o dinheiro da empresa chega até o fim desse período, os meses em que falta e as contas grandes que vêm aí, e é ali que você enxerga o mês fraco com antecedência.
Onde termina o seu trabalho na empresa do cliente?
O seu trabalho é ajudar o dono a enxergar os números e a decidir melhor, e ele para onde começa a decisão técnica de outra profissão. Do lado do imposto, a escolha entre MEI e os outros tipos de empresa, o regime tributário e o valor do pró-labore para fins fiscais são do contador. Se o cliente pergunta se vale mudar de tipo de empresa ou quanto vai pagar de imposto, a resposta certa é levar a pergunta ao contador dele, sem arriscar um palpite.
Se ele ainda não tem contador, ou se você quer ter um escritório de confiança para indicar, o artigo sobre o que levar a um contador para a parceria começar mostra como abrir essa conversa.
Você não perde autoridade encaminhando, você ganha. O que você nunca faz é sumir do processo: você encaminha, acompanha o cliente na conversa e traz o resultado de volta para dentro do plano.
Do outro lado está a rotina da empresa: pagar fornecedor, emitir boleto e nota, conciliar o banco, cobrar o cliente atrasado. Isso é execução, e quem faz é o próprio dono, alguém da equipe dele ou um BPO financeiro. Você pode indicar um parceiro de BPO e ficar com o papel de quem lê os números com o dono e ajuda a decidir, e o artigo sobre BPO financeiro explica por que essa divisão protege o seu trabalho.
A fronteira de sempre continua valendo, e ela cabe numa frase: educar sobre a categoria, sim, indicar o produto, não. Se o cliente quer saber onde deixar a reserva da empresa, você explica o que esse dinheiro exige, que é liquidez diária e rendimento de pelo menos 100% do CDI ou a Selic, e faz a conta do quanto ele precisa render. A escolha do lugar é dele, e, se ele quiser apoio nessa escolha, existe profissional credenciado para isso. O artigo sobre regulamentação da profissão mostra por que essa linha existe.
Qual serviço oferecer para o pequeno empresário?
Você escolhe o serviço com duas perguntas, e nenhuma delas é sobre o faturamento da empresa. A primeira é o tamanho do problema que a pessoa trouxe, e a segunda é quanto tempo ele leva para ser resolvido.
Um problema com contorno claro, que se resolve com diagnóstico e um plano de trinta dias, é consultoria. Uma base financeira inteira por construir, que exige meses de aplicação e correção, é mentoria. E uma sequência de decisões que vão aparecendo, sem problema estrutural, é acompanhamento.
Se o cliente mistura as contas, não tem pró-labore, não sabe quanto gasta e não tem reserva, ele precisa de mentoria. A base financeira dele está inteira por construir, e vocês vão precisar das seis reuniões da mentoria para a separação, o primeiro orçamento sobre o pró-labore, as dívidas e as duas reservas, com tempo para cada etapa virar hábito.
A consultoria serve quando o problema tem contorno claro. É o caso do cliente que já separou as contas e quer ajuda para definir o pró-labore, ou que quer entender o que os números da empresa estão dizendo. E o acompanhamento entra depois, quando a base está de pé e o que sobra são decisões, como a hora de aumentar o pró-labore ou de usar a reserva da empresa.
Os preços de partida não mudam com o faturamento do cliente. A consultoria começa em R$ 500, a mentoria de seis meses começa em R$ 2.000, que é sempre quatro vezes a consultoria, e o acompanhamento vai até 5% da renda do cliente. Nesse último, a renda é a da pessoa, e não o faturamento da empresa, e é mais um motivo para o pró-labore estar definido antes.
A comparação completa entre os três está no artigo sobre consultoria, mentoria ou acompanhamento, e o raciocínio de preço, no de quanto cobrar por uma consultoria financeira.
A Formação
Atenda o pequeno empresário com método
Do diagnóstico ao pró-labore, à reserva e à escolha do serviço certo para cada cliente.
Agendar Sessão EstratégicaQuais erros mais aparecem com esse cliente?
Cinco erros aparecem com frequência quando o cliente tem empresa, e quase todos acontecem nas primeiras reuniões.
Anotar o faturamento como renda. O orçamento montado sobre ele não fecha, e o cliente abandona o plano achando que o problema era ele. A renda só existe depois do pró-labore.
Definir o pró-labore por um percentual pronto. O valor sai de duas perguntas, quanto a vida da pessoa custa e quanto a empresa consegue pagar, com os números do cliente na mesa, inclusive os dos meses fracos.
Juntar as contas de novo na hora de lançar. Se a empresa e a pessoa voltam a dividir as mesmas categorias, a separação some dos números, mesmo com duas contas no banco.
Responder pergunta de imposto. Tipo de empresa, regime tributário e valor fiscal do pró-labore são do contador, e um palpite errado custa dinheiro ao cliente e confiança a você.
Usar o caixa da empresa como reserva da família. Na primeira emergência de casa, a empresa fica sem nada para o mês fraco, e os dois lados voltam a ficar frágeis ao mesmo tempo.
Perguntas frequentes
O que é educação financeira para pequenos empresários?
É o mesmo trabalho que você faz com qualquer cliente, aplicado a uma pessoa que recebe a renda por meio de uma empresa. No diagnóstico, você olha os cinco pilares da base financeira: quanto ganha, quanto gasta, orçamento, quitar dívidas e reserva. A diferença está no ponto de partida, porque antes de qualquer orçamento o dinheiro da empresa e o dinheiro de casa precisam ser separados, com duas contas bancárias e um pró-labore definido. Depois disso, você ajuda o dono a ler os números da empresa, como faturamento, margem e resultado, e a decidir melhor. Imposto, tipo de empresa e contabilidade ficam com o contador, enquanto a rotina de pagar e conciliar fica com o dono ou com um BPO financeiro.
Quanto o pequeno empresário deve tirar de pró-labore?
No método que eu ensino, nenhum percentual do faturamento serve para toda empresa. O pró-labore é um valor fixo por mês que o dono retira, suficiente para as despesas pessoais dele e compatível com a realidade do negócio. Então, na prática, o número sai de duas perguntas: quanto a pessoa gasta num mês normal, contando tudo, e quanto a empresa consegue pagar todo mês sem ficar sem dinheiro, inclusive nos meses fracos. Quando os dois números se encontram, vocês combinam o valor. Quando não se encontram, ou a vida precisa caber no que a empresa paga, ou a empresa precisa pagar mais, e a decisão é do cliente. Só que o valor do pró-labore para fins fiscais é conversa de contador.
MEI também precisa separar as contas?
Precisa, e pela mesma razão de qualquer empresa. Enquanto o dinheiro do negócio e o de casa estão na mesma conta, não dá para saber se o negócio dá lucro nem para planejar a vida pessoal. Empresa pequena ou grande, o primeiro passo é o mesmo: duas contas bancárias e um valor fixo por mês que o dono retira. O que muda no MEI é a parte de imposto e de formalização, e isso é conversa de contador. Mas, do seu lado, a separação, o registro das entradas e saídas de cada conta e o orçamento montado sobre o valor fixo funcionam do mesmo jeito.
O Educador Financeiro pode cuidar das finanças da empresa do cliente?
Pode orientar, que é o trabalho do Educador Financeiro. Você ensina o dono a ler os números, a separar o dinheiro da empresa do dinheiro pessoal, a definir o pró-labore, a entender a margem e a decidir melhor. Duas coisas ficam fora do seu trabalho. A primeira é imposto, tipo de empresa e contabilidade, que são do contador. A segunda é executar a rotina, como pagar fornecedor, conciliar o banco e cobrar cliente atrasado, que é do dono, de alguém da equipe dele ou de um BPO financeiro. Você pode indicar esses parceiros e continuar sendo quem lê os números com o dono, sem sumir do processo.
Qual é a reserva de emergência do pequeno empresário?
São duas, e uma não substitui a outra. A reserva da pessoa segue a régua que eu uso para autônomo e empresário: de 6 a 8 meses de custo de vida, chegando a 12 conforme a situação, com liquidez diária e rendendo pelo menos 100% do CDI ou a Selic. A reserva da empresa fica na conta da empresa e segue a mesma lógica: começa pequena, fica com liquidez, é usada só em emergência de verdade e é recomposta logo depois. Estoque, equipamento, imóvel e consórcio somam patrimônio e não são reserva, porque não viram dinheiro no dia da emergência.
Faturamento alto quer dizer que o cliente ganha bem?
Não necessariamente, e, se você confundir os dois, o orçamento desse cliente não para em pé. Faturamento é o dinheiro que entrou na empresa antes do imposto, do fornecedor, do aluguel e da folha. A renda da pessoa é o que chega para ela todo mês, mas ela só vira um número depois que o pró-labore está definido. Uma empresa pode faturar muito e sobrar pouco, e o dono pode viver apertado com a loja cheia. Então a pergunta de quanto o cliente ganha só tem resposta depois da separação, e é sobre essa renda que você monta o orçamento e mede as dívidas.
Por onde começar o atendimento de quem tem empresa?
Pela pergunta que decide o resto: o pró-labore já existe? Se não existe, defini-lo é o trabalho da primeira reunião, junto com a separação das contas, e o orçamento espera. Depois vêm três combinados: registrar as entradas e as saídas de cada conta, formar uma reserva da empresa com a mesma lógica da reserva pessoal e documentar qualquer retirada que passe do pró-labore. Só então você monta o orçamento da pessoa sobre o pró-labore e mede as dívidas contra essa renda. O imposto e o valor do pró-labore para fins fiscais ficam com o contador desde o começo.
Conclusão
A educação financeira para pequenos empresários começa por uma coisa que parece pequena e decide todo o resto: separar o dinheiro da empresa do dinheiro de casa. Com duas contas e um pró-labore definido, a renda da pessoa vira um número, e o método que você usa com qualquer cliente volta a funcionar.
Daí em diante, o trabalho é o de sempre, com dois cuidados a mais. São duas reservas, uma da pessoa e outra da empresa, e uma não cobre a outra. E existe uma parte que é do contador, que você reconhece, encaminha e acompanha, sem sumir do processo.
Você não precisa saber tudo sobre empresa para atender esse cliente. Precisa reconhecer o que chegou e saber a primeira coisa a fazer, e com o pequeno empresário o que chega é a frase do CNPJ, e a primeira coisa a fazer é o pró-labore.
O que levar para a próxima reunião
Se você tem um cliente com empresa na agenda, organize o próximo encontro com três perguntas. A primeira é se o pró-labore já existe. Se a resposta for não, esse é o trabalho da reunião, junto com a separação das contas, e o orçamento fica para a seguinte.
A segunda é de quem é cada dívida. Liste as dívidas com o cliente e marque quais estão no nome da empresa e quais estão no nome dele, porque só as da pessoa entram no comprometimento da renda dela.
A terceira é onde está o dinheiro guardado. Se a única reserva que existe é o caixa da empresa, a conversa das duas reservas entra na pauta, e ela começa pequena: um mês de custo de vida separado do lado da pessoa.