- O plano de ação é o documento de trinta dias da consultoria. Você entrega no encontro principal, com até cinco frentes, e cada frente traz uma meta e a tarefa que leva até ela.
- Ele nasce de um relato que só você escreve: o problema que o cliente trouxe, com as palavras dele e sem a solução dentro.
- O documento tem oito partes, sempre na mesma ordem. As cinco primeiras você conversa com o cliente, e as três últimas são só suas, para conduzir o encontro.
- A primeira frente é sempre enxergar o mês, e no máximo duas frentes podem depender de disciplina diária.
- O que o cliente executa é a tarefa com data. Por isso cada frente vira tarefa no sistema no mesmo dia do encontro.
- No primeiro mês, de três a cinco tarefas: uma ação em cada, prazo sempre preenchido e nada que dependa de dinheiro vencendo antes do dia em que o dinheiro entra.
- Quem avisa o cliente é você, pelo WhatsApp. E uma vez por semana você abre as tarefas vencidas e manda mensagem para quem travou.
- O plano orienta o caminho, nunca o produto: guardar, montar a reserva e quitar na ordem certa, sem nome de banco, corretora ou investimento.
O plano de ação financeiro para o cliente é o documento de trinta dias que você entrega no encontro principal da consultoria, com até cinco frentes. Cada frente tem uma meta e uma tarefa com data. Só que é justamente aí que muito educador tropeça: o plano sai bonito, o cliente agradece e, trinta dias depois, quase nada aconteceu.
Tem uma cena que eu vi se repetir dezenas de vezes, e provavelmente você já viveu ela do outro lado. A pessoa sai do médico com a receita na mão, decidida, animada, convencida de que dessa vez vai ser diferente. Aí chega em casa e coloca o papel em cima da geladeira, e uma semana depois o papel ainda está lá, e ela não tomou nada.
Não foi falta de vontade, foi falta de tradução. Receita é uma folha com informação, e rotina é o que acontece na terça-feira à noite, quando a pessoa está cansada. Entre uma coisa e a outra existe um abismo, e é nesse abismo que morre a maioria dos planos de consultoria bem feitos.
O seu plano de ação corre exatamente esse risco. Você sai de um encontro de duas horas, entrega um PDF bonito e o cliente sai feliz, só que, se você parar aí, daqui a trinta dias ele vai ter feito quase nada, e não vai ser culpa dele.
Neste artigo eu mostro como eu ensino a montar esse plano e a fazer ele sair da geladeira. Na ordem: o relato que dá origem ao plano, as partes do documento, quantas frentes cabem no mês, como cada frente vira tarefa, o que conferir antes de entregar, como apresentar ao cliente e como acompanhar os trinta dias sem virar cobrador.
O que é o plano de ação financeiro?
Na consultoria, você entrega duas coisas ao cliente, nessa ordem: clareza sobre a situação financeira de hoje e um plano de ação escrito para os trinta dias seguintes. O plano é a segunda entrega, e ela só funciona em cima da primeira. Se você ainda está desenhando esse serviço, eu mostro como montar a consultoria inteira em como montar uma consultoria financeira do zero.
O plano tem até cinco frentes, e cada frente tem uma meta para os trinta dias. Só que meta não se executa: o que se executa é ação, com data. A meta "pagar a fatura integral no mês" não diz ao cliente o que fazer amanhã, enquanto a tarefa diz: transferir o valor da fatura para uma reserva separada no dia do pagamento do salário. Ou seja, o encontro dá o mapa, e as tarefas dão o passo.
O cliente precisa sair do encontro sentindo que ele decidiu, e não que você mandou. É igual na consulta médica: o médico bom não empurra o tratamento, ele mostra o exame, explica o que aquilo significa e apresenta os caminhos. A decisão é do paciente, e é por isso que ele toma o remédio.
Por que o plano vem depois do diagnóstico?
O plano vem depois do diagnóstico por um motivo simples: se o cliente ainda não enxergou o próprio buraco, ele não se mexe para sair dele. Quando você entrega o plano a um cliente que ainda não viu o diagnóstico, esse papel vai para cima da geladeira.
Na consultoria, o diagnóstico sai do pré-encontro, que é o trabalho de bastidor antes do encontro principal. O cliente conecta o banco com os últimos noventa dias, responde a anamnese financeira e cadastra pelos links o que o banco não traz, e você confere o que chegou dois ou três dias antes do encontro. Se ele preferir não conectar, o caminho antigo continua valendo, com o extrato em PDF ou os gastos lançados à mão.
Como fazer essa coleta sem o cliente desistir no meio eu mostro em levantamento de dados financeiros do cliente. E no encontro principal o plano só entra depois que o cliente viu os números dele e tirou as próprias conclusões: você mostra e o cliente conclui, como eu detalhei em como apresentar o diagnóstico financeiro ao cliente.
Como escrever o relato que dá origem ao plano?
O plano começa num relato curto que você escreve: o problema que o cliente trouxe, com as palavras dele. É o único texto do plano que é seu. Se você usa o Sistema Karppa, a análise Montar a consultoria não gera o plano sem ele, e tudo o que ela lê gira em torno do relato.
Na hora de escrever o relato, eu ensino três regras:
- Escreva como se o cliente fosse ler. O campo do relato não sai impresso, só que a análise pode citar um pedaço dele no plano, e aí esse pedaço vai parar na frente do cliente.
- Use as palavras que o cliente usou na sessão de aconselhamento e na ficha de anamnese. Se ele disse "eu não sei o que acontece com o meu dinheiro", é essa frase que entra no relato.
- Diga o problema e deixe a solução de fora. Se você escreve o relato já com a conclusão, o plano volta confirmando o que você achava antes de olhar os números.
O relato segue um modelo de quatro partes, e o exemplo preenchido mostra o tamanho certo:
[O que o cliente diz que está acontecendo, com as palavras dele.] [O que ele diz que quer.] [O que ele já tentou, se tentou.] [A urgência, se houver.]
"Ele diz que ganha bem, paga tudo em dia e mesmo assim não consegue dizer para onde vai o salário. A frase dele na ficha foi 'eu não sei o que acontece com o meu dinheiro'. Quer enxergar isso antes de pensar em investir. Já tentou planilha duas vezes e largou nas duas, por cansaço de anotar. Não há conta atrasada nem cobrança em curso."
Esse relato faz quatro coisas em cinco frases. Ele traz a dor com a frase do cliente, diz o que ele quer, conta o que ele já tentou e por que parou, e fecha dizendo que não há urgência. E só de ler que ele largou a planilha duas vezes por cansaço, você já sabe uma coisa importante: com esse cliente, o plano não pode depender de anotar todo dia.
Quais partes o plano de ação precisa ter?
O plano de ação sai com oito partes fixas, sempre na mesma ordem. As cinco primeiras são para conversar com o cliente, e as três últimas são suas, para preparar e conduzir o encontro.
| Parte do plano | O que ela traz | Com quem |
|---|---|---|
| 1 · Leitura do pedido | O problema que o cliente trouxe, lido de volta | Com o cliente |
| 2 · O que os números dizem sobre esse problema | Os números do cliente que falam daquele problema | Com o cliente |
| 3 · O que confirma e o que contradiz o relato | O que ele declarou, comparado com o que os números mostram | Com o cliente |
| 4 · O plano de ação | Até cinco frentes, cada uma com a meta, a tarefa e o porquê | Com o cliente |
| 5 · O que fica para depois | O que não entra neste mês, dito com todas as letras | Com o cliente |
| 6 · Como conduzir o encontro | O roteiro da conversa | Só você |
| 7 · Onde o educador precisa decidir | As escolhas que dependem de informação que só você tem | Só você |
| 8 · Confiança do plano e o que falta | O dado que faltou e o que coletar antes do encontro | Só você |
A terceira parte é onde o que o cliente declarou bate ou não bate com o que os números mostram. Já a sétima lista as escolhas que a análise não faz, porque elas dependem de informação que só você tem. Marque as três últimas antes do encontro, para que você não leia nenhuma delas em voz alta sem querer. O documento é o mapa, não o teleprompter.
O plano chega como rascunho, e quem fecha é você: você lê o documento inteiro antes de qualquer coisa chegar ao cliente. No Sistema Karppa, se o plano não serve para aquele cliente, você ajusta o relato e clica em Montar outra consultoria. Quando ele está certo, você clica em Revisei este material, e só então o PDF Plano de ação da consultoria fica liberado, com o seu nome e a data, porque quem assina o material é você, não a ferramenta.
Quantas frentes cabem em 30 dias?
Um plano de trinta dias tem no máximo cinco frentes, porque ninguém muda dez coisas ao mesmo tempo. O plano precisa caber na cabeça do cliente, então, quando aparece mais coisa importante do que isso, você escolhe as cinco e o resto vai para o que fica para depois.
Quando o plano fica pronto, você confere duas coisas nele. A primeira frente é sempre enxergar o mês, porque sem dado o resto do plano é palpite. E no máximo duas frentes dependem de disciplina diária, enquanto as outras acontecem sozinhas depois que o cliente configura, ou pedem um empurrão pontual. Se o seu plano depende de força de vontade, ele falha, e a culpa cai no cliente.
Para um cliente que é organizado por fora e não tem gestão nenhuma por dentro, o plano fica assim:
| Frente | Meta dos 30 dias | Tarefa |
|---|---|---|
| 1 · Enxergar o mês | Ter os 30 dias lançados e categorizados | Conferir no Extrato o que o banco trouxe e decidir os lançamentos marcados como A confirmar. Sem banco conectado, lançar os gastos no mesmo dia, pelo aplicativo |
| 2 · Fechar o vazamento visível | Cancelar as assinaturas que ninguém usa | Abrir a fatura do cartão, listar as cobranças recorrentes e marcar as que não são usadas há 60 dias |
| 3 · Saber o custo do ano | Ter o mapa das despesas que não caem todo mês preenchido | Preencher o link das despesas não recorrentes com as quatro datas conhecidas do ano |
| 4 · Parar de rolar a fatura | Pagar a fatura integral no mês | Transferir o valor da fatura para uma reserva separada no dia do pagamento do salário |
| 5 · Começar a guardar | Ter o primeiro valor guardado, qualquer que seja | Definir o valor mensal e programar a transferência para o dia seguinte ao do salário |
Na tabela, só a primeira frente depende de disciplina diária, e as outras quatro o cliente resolve de uma vez ou numa data certa do mês.
Com o banco conectado, a primeira frente fica mais leve. O cliente deixa de anotar o mês e passa a conferir o que o banco trouxe, decidindo os lançamentos marcados como A confirmar e corrigindo a categoria quando ela não bate. O padrão de categorias que eu uso nessa conferência está em como categorizar os gastos do cliente.
A quinta parte do plano, o que fica para depois, tem o mesmo peso das frentes. É nessa parte que você protege o cliente do excesso, e dizer o que não é para fazer neste mês é tão importante quanto dizer o que é para fazer. No relato do exemplo, o próprio cliente disse que quer enxergar o dinheiro antes de pensar em investir, então investir vai para o que fica para depois, e você diz isso com todas as letras.
Como transformar cada frente em tarefa?
Cada frente do plano vira uma tarefa no sistema, que você cadastra no mesmo dia do encontro. O formulário Nova tarefa pede três campos, e cada um serve para uma coisa:
- Título: curto e começando com verbo. "Ligar para o banco e pedir a portabilidade do consignado" é título, e "Dívidas" não é.
- Instruções: escritas como se você estivesse explicando para uma pessoa cansada, no fim do dia, que não vai reler o PDF. Diga o que fazer, onde fazer e o que ter em mãos.
- Prazo: o formulário diz que é opcional, e você nunca deixa em branco. Tarefa sem data é lembrete, e lembrete ninguém cumpre. E, na hora de escolher a data, respeite o calendário do dinheiro do cliente: se o salário entra no dia 5, a tarefa que depende de dinheiro não vence no dia 3.
- Título: Ligar para o banco e pedir a taxa atual do consignado.
- Instruções: Tenha em mãos o número do contrato, que está no extrato do empréstimo. Peça a taxa mensal e o valor para quitar hoje. Anote os dois e me manda aqui no WhatsApp.
- Prazo: até sexta-feira, dia 12.
Antes de salvar, confira quatro coisas em cada tarefa:
- Uma ação por tarefa. A palavra "e" no meio do título costuma indicar duas.
- De três a cinco tarefas no primeiro mês. Quinze tarefas não são um plano, são um susto, e o cliente paralisa.
- Prazo sempre preenchido.
- Nada que dependa de dinheiro vencendo antes do dia em que o dinheiro entra.
Com o banco conectado pelo Open Finance, duas tarefas costumam aparecer no plano:
- Conectar o banco que ficou de fora. Se uma conta do cliente não entrou no pré-encontro, a tarefa leva ao botão Conectar pelo Open Finance, com os últimos noventa dias. Quem conecta é o cliente, e é por isso que a conexão vira tarefa dele.
- Confirmar os lançamentos A confirmar. No Extrato, o cliente escolhe, em cada lançamento com esse selo, se ele é receita, despesa ou só transferência entre contas dele. Enquanto ele não decide, aquele dinheiro fica fora dos totais.
No Sistema Karppa, essa parte tem uma divisão de trabalho que economiza a sua noite. Quem escreve as tarefas é a análise Montar a consultoria, que já traz cada frente com a meta e a tarefa prontas, então você não precisa inventar texto do zero às onze da noite. Quem cadastra é você, e é bom que seja assim: ao copiar, você lê cada tarefa mais uma vez, ajusta o que não cabe naquele cliente, corta o que ficou genérico e coloca o prazo.
O material sai com o seu nome, e é você quem responde por ele. Faça isso no mesmo dia do encontro: cinco tarefas levam dez minutos.
O plano de trinta dias pronto para revisar
Sistema Karppa: cada frente já vem com a tarefa
Você escreve o problema que o cliente trouxe, e a Karppa IA devolve até cinco frentes com a meta e a tarefa prontas.
Agendar uma demonstração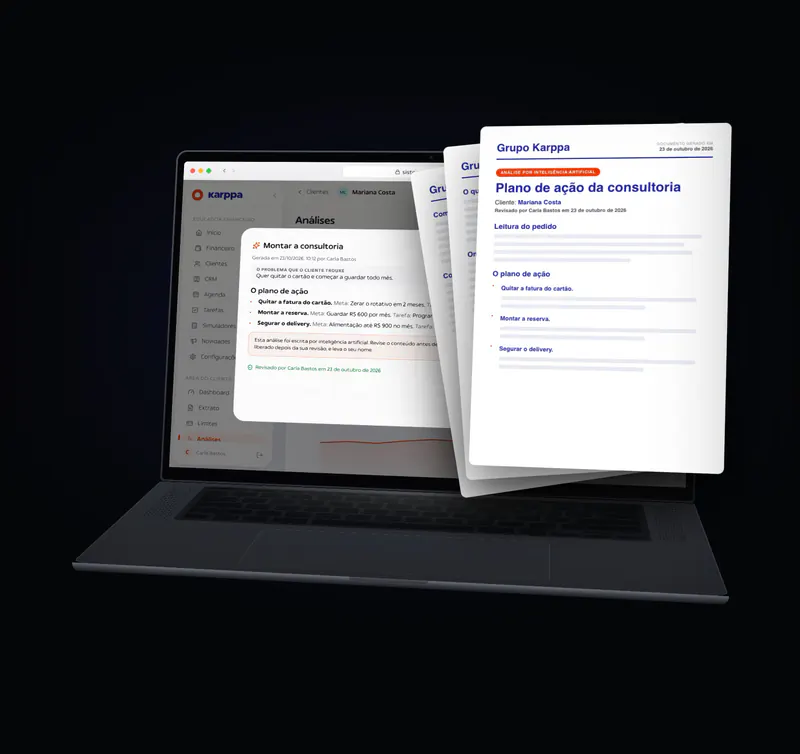
O que conferir antes de entregar o plano?
Antes de levar o plano para o encontro, eu ensino a conferir cinco coisas, nesta ordem:
- O relato usa as palavras do cliente e não traz a conclusão pronta.
- Você leu e marcou as três partes que são só suas.
- Você leu com calma a parte que contradiz o relato, porque ela é a conversa mais valiosa do encontro.
- Nenhuma frente indica banco, corretora, seguradora, administradora, papel ou investimento específico. Se aparecer, esse plano não vai para o cliente: você ajusta o relato e clica em Montar outra consultoria.
- Você clicou em Revisei este material, e o PDF saiu com o seu nome e a data.
O quinto item é o que separa entregar um documento de encaminhar um texto gerado.
Como apresentar o plano ao cliente no encontro?
Deixa eu te contar o erro que eu cometi na minha terceira consultoria, porque é o erro que quase todo educador comete no começo. Eu tinha feito o pré-encontro inteiro, entrei na chamada, compartilhei a tela e falei. Falei por uma hora e vinte, sem parar, mostrando gráfico, explicando categoria, apresentando estratégia.
No fim, perguntei se ele tinha dúvida, e ele disse: "não, ficou tudo muito claro, muito obrigado". Trinta dias depois, ele não tinha feito absolutamente nada, e eu demorei para entender por quê.
O diagnóstico estava certo. O problema é que eu transformei um encontro em uma palestra: quem falou foi eu, quem descobriu foi eu, quem decidiu foi eu. E ninguém executa um plano que não sentiu como próprio.
Você abre a parte do plano de ação no PDF, apresenta frente por frente, explica o porquê de cada uma e negocia. Se o cliente diz que uma frente não cabe agora, você ajusta. Plano negociado é plano executado.
Depois das frentes, você lê com ele o que fica para depois, em voz alta, para ele saber o que não precisa fazer agora. O cliente sai do encontro sabendo exatamente quais são os próximos passos dele e para que serve cada um.
E antes de desligar, você conta ao cliente o que acontece com o plano a partir de hoje, com uma fala mais ou menos assim:
"[Nome], tudo o que a gente combinou aqui eu vou colocar como tarefa dentro do seu Sistema Karppa, ainda hoje. Cada uma com o passo a passo e com a data que a gente combinou. Você vai abrir o aplicativo, entrar em Tarefas e ver a lista. Conforme você for fazendo, você marca como concluída. E se travar em alguma, não fica remoendo: escreve ali mesmo, no campo de comentário da tarefa, que eu recebo e te respondo."
Nos últimos cinco minutos, você faz três coisas antes de desligar. Você manda o PDF do plano pelo WhatsApp e registra o encontro no Diário de reuniões, com uma anotação sobre o que foi combinado. E já deixa marcado o encontro de encerramento, uns trinta dias depois, que eu detalhei em encerramento da consultoria financeira.
Até onde o plano pode falar de investimento?
O plano orienta o caminho, nunca o produto. Ele fala de guardar, de reserva, de liquidez, de prazo e de quitar na ordem certa. Ele não indica banco, corretora, papel nem investimento específico.
Educar sobre a categoria, sim. Indicar o produto, não.
Essa é a frase que eu uso para ensinar a fronteira da CVM. Na reserva, por exemplo, você pode dizer o critério da categoria, que é liquidez diária e rendimento de pelo menos 100% do CDI ou a Selic, sem dizer onde aplicar. Se uma frente trouxer o nome de um produto ou de uma instituição, esse plano não vai para o cliente.
No Sistema Karppa, a tela Patrimônio do cliente pode mostrar avisos, e eles servem só para puxar conversa. São coisas como dinheiro parado, aplicação rendendo abaixo do CDI ou dinheiro demais num banco só, acima da garantia do FGC. O dinheiro parado pode ser a reserva que o cliente quer à mão, ou pode ser esquecimento, e você só descobre perguntando.
Quando o assunto do cliente é escolher onde investir, a conversa vai além do plano de trinta dias. Eu mostro até onde ela vai em como ajudar o cliente a começar a investir, e o motivo dessa linha está em a linha legal que vale para o Educador Financeiro.
Como acompanhar o cliente sem virar cobrador?
Quem avisa o cliente que as tarefas estão no sistema é você, pelo WhatsApp, no mesmo dia do encontro. O Sistema Karppa é a área de trabalho de vocês dois, e o WhatsApp é o canal de conversa. Quem chama para a área de trabalho é você.
A mensagem do dia do encontro pode ser esta:
"[Nome], acabei de deixar as suas tarefas dentro do Sistema Karppa, com o passo a passo de cada uma e as datas que a gente combinou. Abre o aplicativo e entra em Tarefas para ver. Toda vez que eu colocar uma tarefa nova para você, eu te aviso por aqui, então fica de olho no nosso WhatsApp. E se você empacar em qualquer uma, escreve no comentário da tarefa pedindo ajuda que eu te respondo. Bora começar."
Do lado do cliente, as tarefas ficam em Tarefas, no aplicativo ou no navegador. Ele marca como concluída o que fez e, quando trava em alguma, escreve no campo de comentário da tarefa, que para ele aparece como Pedir ajuda ao educador. Você recebe um aviso quando ele comenta e outro quando uma tarefa vence.
Uma vez por semana, separe dez minutos para olhar as tarefas de todos os clientes de uma vez. No menu Tarefas, na aba Do cliente, ligue o interruptor Apenas vencidas, e a lista mostra só as tarefas com a etiqueta Vencida. Essa é a sua lista de mensagens do dia.
Na mensagem, você pergunta se o cliente precisa de ajuda naquela tarefa específica, e não se ele fez a tarefa. Muita gente não faz porque não entendeu, e tem vergonha de dizer. Não é cobrança, é presença.
"Oi [nome], passando para saber como está indo. Vi aqui que a tarefa de [nome da tarefa] ainda está aberta. Ficou alguma dúvida nela ou apareceu algum imprevisto? Se quiser, a gente resolve isso em cinco minutos por áudio."
Se quiser guardar uma impressão sua sobre o cliente, use a área Minhas anotações sobre este cliente, no fim da tela de tarefas dele, que o cliente não vê. E se, mesmo com as mensagens, o cliente continuar sem executar, o problema costuma ser outro, e eu escrevi sobre ele em quando o cliente não segue o plano financeiro.
Quando o plano de 30 dias não resolve?
Com um plano de até cinco frentes, você resolve um problema delimitado, só que não constrói uma base inteira. Se você insiste nele quando o caso é outro, entrega um documento correto que o cliente não consegue executar.
O caso da família Ribeiro, um caso construído que eu uso para ensinar, mostra a diferença. Eles não sabiam quanto ganhavam, não sabiam quanto gastavam, não tinham orçamento, carregavam três dívidas e não tinham reserva, ou seja, os cinco pilares da base financeira estavam por construir. Se você entregasse a eles um plano de trinta dias, teria acertado o diagnóstico e errado o serviço.
A régua é simples. Se o que falta é enxergar e destravar o urgente, é caso de plano de trinta dias. Se o que falta é a base inteira, é caso de mentoria, e eu explico como escolher entre os serviços em consultoria, mentoria ou acompanhamento: qual oferecer.
O que você aprendeu aqui sobre relato, frente e tarefa volta a valer dentro da mentoria e do acompanhamento, a cada revisão de rota. Só que, nesse caso, o relato precisa de uma coisa a mais: número e prazo dentro da frase.
A ordem também muda conforme o caso: na queda de renda, primeiro o fôlego, depois o plano; na compra grande, primeiro a conta, depois o desejo. E quando um objetivo fica de lado, você pausa, nunca apaga.
Quais erros derrubam o plano de ação?
Estes são os erros que derrubam o plano com mais frequência:
- Entregar o plano sem o diagnóstico. Se o cliente ainda não viu os números dele, o plano vira papel em cima da geladeira.
- Escrever o relato com a conclusão dentro. O plano volta confirmando o que você achava antes de olhar os números.
- Passar tarefa demais. Com quinze tarefas o cliente paralisa, e de três a cinco bastam no primeiro mês.
- Deixar o prazo em branco. Sem data, a tarefa vira lembrete, e lembrete ninguém cumpre.
- Montar um plano que depende de força de vontade. Com mais de duas frentes que dependem de disciplina diária, o plano falha, e a culpa cai no cliente.
- Ler em voz alta as partes que são só suas. Elas são o seu roteiro para conduzir o encontro, e você marca as três antes da chamada.
- Deixar o plano no papel. Se as frentes não viram tarefa no mesmo dia, o cliente fica só com o PDF, e o PDF vai para cima da geladeira.
- Sumir durante os trinta dias. Se você passa trinta dias sem falar com o cliente, o serviço acompanhado vira um documento entregue.
Perguntas frequentes
O que é um plano de ação financeiro para o cliente?
O plano de ação financeiro é o documento de trinta dias que o Educador Financeiro entrega ao cliente no encontro principal da consultoria. Ele tem até cinco frentes, e cada frente traz uma meta para o mês e a tarefa que leva até ela. O plano vem depois do diagnóstico, é negociado com o cliente no encontro e, no mesmo dia, cada frente vira uma tarefa com prazo no sistema, para o cliente executar e você acompanhar.
Quantas frentes deve ter um plano de ação financeiro?
Um plano de ação financeiro de trinta dias tem no máximo cinco frentes, porque ninguém muda dez coisas ao mesmo tempo. A primeira frente é sempre enxergar o mês, já que sem dado o resto do plano é palpite. E no máximo duas frentes podem depender de disciplina diária, enquanto as outras acontecem sozinhas depois que o cliente configura, ou pedem um empurrão pontual.
Quantas tarefas passar ao cliente no primeiro mês?
No primeiro mês, de três a cinco tarefas bastam, e cada uma pede uma ação só. Você sempre preenche o prazo e escolhe a data pelo calendário do dinheiro do cliente: se o salário entra no dia 5, a tarefa que depende de dinheiro não vence no dia 3. Com quinze tarefas, o cliente paralisa.
Como escrever uma tarefa que o cliente consegue cumprir?
Uma tarefa que o cliente consegue cumprir tem três campos bem preenchidos. O título é curto e começa com verbo, como ligar para o banco e pedir a taxa atual do consignado, enquanto as instruções dizem o que ter em mãos, onde fazer e o que perguntar ou preencher. E o prazo é uma data que respeita o calendário do dinheiro do cliente, nunca um campo em branco.
O que fazer quando o cliente não cumpre as tarefas?
Quando o cliente não cumpre as tarefas, você manda uma mensagem pelo WhatsApp perguntando se ele precisa de ajuda naquela tarefa específica, e não se ele fez a tarefa. Muita gente não faz porque não entendeu e tem vergonha de dizer. O jeito de não esquecer ninguém é separar dez minutos por semana para abrir as tarefas vencidas de todos os clientes e mandar essas mensagens.
O plano de ação pode indicar investimento?
O plano de ação orienta o caminho, nunca o produto. Ele pode falar de guardar, de reserva, de liquidez, de prazo e de quitar dívidas na ordem certa, mas não indica banco, corretora, seguradora, papel nem investimento específico. Se alguma frente trouxer o nome de um produto, esse plano não vai para o cliente, porque a regra é educar sobre a categoria e nunca indicar o produto.
Quando o plano de trinta dias não é suficiente?
O plano de trinta dias resolve quando o que falta ao cliente é enxergar o mês e destravar o urgente. Quando falta a base financeira inteira, com renda, gastos, orçamento, dívidas e reserva por construir, o serviço certo é a mentoria, que dura seis meses. Se você entrega um plano de trinta dias a esse cliente, acerta o diagnóstico e erra o serviço.
O que fazer antes do seu próximo encontro principal?
Nas próximas 48 horas, cadastre três tarefas de verdade para você mesmo, com título começando por verbo, instruções em passo a passo e prazo preenchido. Para não travar na escolha, faça uma de cada tipo: organização, como listar todas as suas contas bancárias abertas; dívida ou custo, como levantar a taxa de juros de uma dívida sua; e futuro, como definir o valor da sua reserva.
Se você usa o Sistema Karppa, faça isso no seu próprio cadastro de cliente, pelo botão Nova tarefa. Depois abra o menu Tarefas, na aba Do cliente, para ver as três do lado de quem acompanha. Escrever tarefa boa é uma habilidade que se treina.
A frase que eu deixo para os meus alunos sobre isso é esta: plano que não vira tarefa com data é intenção. E intenção não muda a vida financeira de ninguém.